Agentic Artificial Intelligence dalam Manajemen Keuangan: Transformasi dari Financial Automation menuju Autonomous Financial Decision-Making

Implikasi terhadap Financial Intelligence, Corporate Governance, Risk Management, dan Peran CFO

Pendahuluan

Transformasi digital telah mengubah secara fundamental cara organisasi mengelola fungsi keuangan. Perkembangan teknologi pada awalnya diarahkan pada digitalisasi proses administratif dan otomasi pekerjaan yang bersifat repetitif, seperti pencatatan transaksi, rekonsiliasi, accounts payable, accounts receivable, dan financial reporting. Perkembangan berikutnya membawa organisasi menuju pemanfaatan advanced analytics, machine learning, dan generative artificial intelligence (AI) untuk meningkatkan kemampuan analisis dan prediksi.
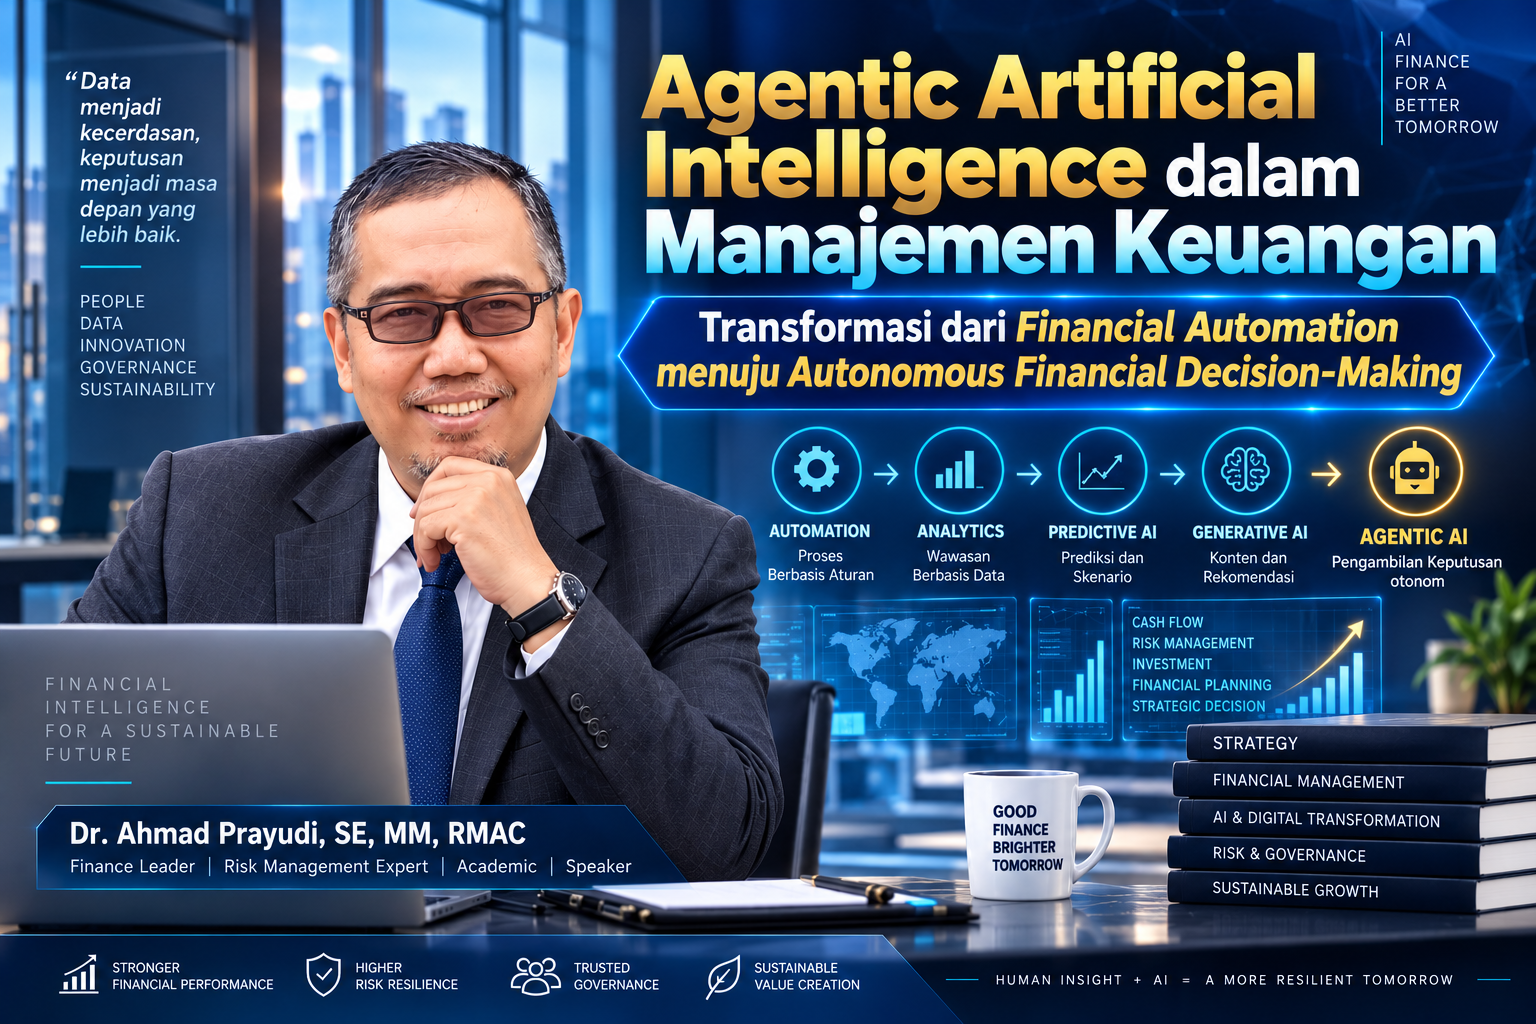
Namun, perkembangan terbaru menunjukkan adanya pergeseran yang lebih fundamental. Artificial Intelligence tidak lagi hanya digunakan sebagai instrumen untuk mengotomatisasi aktivitas atau menghasilkan informasi, tetapi mulai dikembangkan menjadi AI agent yang mampu memahami tujuan, menyusun rencana, mengeksekusi tindakan, mengevaluasi hasil, dan melakukan penyesuaian berdasarkan kondisi lingkungan.

Perkembangan tersebut melahirkan konsep Agentic AI, yaitu pendekatan AI yang memberikan tingkat otonomi tertentu kepada sistem untuk mencapai tujuan yang telah ditetapkan. Dalam konteks manajemen keuangan, perubahan ini memiliki implikasi yang jauh lebih luas dibandingkan sekadar peningkatan efisiensi operasional. Agentic AI berpotensi mengubah arsitektur proses keuangan, mekanisme pengambilan keputusan, sistem pengendalian internal, manajemen risiko, hingga kompetensi yang dibutuhkan oleh Chief Financial Officer (CFO).

Deloitte melaporkan bahwa integrasi AI agents ke dalam fungsi keuangan menjadi salah satu agenda transformasi yang semakin penting bagi CFO. Dalam survei CFO yang diterbitkan pada 2026, 54% responden menyatakan integrasi AI agents ke dalam fungsi finance sebagai salah satu prioritas transformasi.

Dengan demikian, diskursus mengenai AI dalam keuangan perlu bergerak dari pertanyaan “bagaimana AI dapat membantu finance?” menuju pertanyaan yang lebih strategis: “bagaimana organisasi merancang hubungan antara manusia, AI, data, dan governance dalam proses pengambilan keputusan keuangan?”

1. Evolusi Artificial Intelligence dalam Fungsi Keuangan

Untuk memahami Agentic AI, penting untuk melihat evolusi teknologi dalam fungsi keuangan.

Secara konseptual, evolusi tersebut dapat digambarkan sebagai berikut:

Digitalization → Automation → Analytics → Predictive AI → Generative AI → Agentic AI

Pada tahap digitalisasi, organisasi mengubah dokumen dan proses manual menjadi format digital. Pada tahap otomasi, aktivitas yang memiliki aturan relatif stabil mulai dilakukan oleh sistem. Selanjutnya, analytics memungkinkan organisasi memahami pola historis, sedangkan predictive AI memberikan kemampuan untuk memperkirakan kondisi masa depan.

Generative AI kemudian memperluas kemampuan tersebut melalui kemampuan menghasilkan teks, analisis, ringkasan, kode, dan berbagai bentuk konten berdasarkan prompts serta konteks yang tersedia.

Agentic AI membawa perubahan lebih lanjut karena sistem tidak hanya menghasilkan output, tetapi dapat melakukan serangkaian tindakan untuk mencapai tujuan tertentu.

Perbedaannya dapat dirumuskan secara sederhana:

Teknologi Fokus utama Contoh dalam Finance
Automation Menjalankan aturan Rekonsiliasi transaksi
Analytics Memahami data Variance analysis
Predictive AI Memprediksi Cash-flow forecasting
Generative AI Menghasilkan informasi Financial analysis report
Agentic AI Mencapai tujuan melalui tindakan Autonomous cash-management workflow

Dengan demikian, Agentic AI bukan sekadar generative AI yang lebih canggih. Karakteristik utamanya terletak pada kemampuan sistem untuk menjalankan multi-step tasks dan melakukan tindakan berdasarkan tujuan serta batasan yang diberikan.

2. Dari Financial Information menuju Financial Intelligence

Transformasi paling fundamental yang mungkin terjadi adalah perubahan fungsi informasi keuangan.

Dalam paradigma tradisional, sistem informasi keuangan menghasilkan informasi untuk digunakan oleh manusia:

Transaction → Accounting System → Financial Report → Human Analysis → Decision

Dalam paradigma berbasis AI, rantainya berkembang menjadi:

Data → AI Analytics → Prediction → Recommendation → Human Decision

Sedangkan dalam paradigma Agentic AI, proses tersebut berpotensi berkembang menjadi:

Data → AI Reasoning → Planning → Action → Monitoring → Feedback → Adjustment

Perubahan ini menunjukkan pergeseran dari financial information menuju financial intelligence.

Financial information menjawab:

Apa yang telah terjadi?

Financial intelligence menambahkan pertanyaan:

Mengapa hal tersebut terjadi? Apa yang kemungkinan terjadi selanjutnya? Apa alternatif tindakan yang tersedia? Dan apa konsekuensi dari masing-masing alternatif?

Dalam konteks tersebut, nilai fungsi finance tidak lagi hanya ditentukan oleh kemampuan menghasilkan laporan yang akurat dan tepat waktu, tetapi juga oleh kemampuan organisasi mengubah data menjadi decision intelligence.

3. Agentic AI dan Transformasi Financial Planning & Analysis

Salah satu area yang paling potensial untuk penerapan Agentic AI adalah Financial Planning & Analysis (FP&A).

FP&A secara tradisional menjalankan aktivitas seperti:

  • budgeting,
  • forecasting,
  • variance analysis,
  • scenario analysis,
  • profitability analysis,
  • management reporting.

Aktivitas tersebut membutuhkan integrasi berbagai sumber data dan biasanya melibatkan siklus kerja yang cukup panjang.

Agentic AI berpotensi mengubah proses tersebut menjadi lebih dinamis.

Sebagai contoh, apabila actual revenue perusahaan berada 8% di bawah budget, AI agent dapat:

  1. mendeteksi variance;
  2. mengidentifikasi unit bisnis penyebab variance;
  3. menganalisis faktor penyebab;
  4. melakukan scenario modelling;
  5. menghitung dampaknya terhadap profit dan cash flow;
  6. menyusun alternatif tindakan;
  7. menyampaikan rekomendasi kepada CFO;
  8. melakukan monitoring terhadap realisasi tindakan.

Dengan demikian, FP&A dapat bergeser dari periodic reporting menjadi continuous financial intelligence.

Temuan Gartner pada 2026 menunjukkan bahwa investasi AI dalam fungsi finance masih banyak diarahkan pada peningkatan produktivitas, sementara proporsi yang lebih kecil secara eksplisit berorientasi pada peningkatan decision quality.

Temuan tersebut memiliki implikasi penting.

Organisasi seharusnya tidak berhenti pada pertanyaan:

“Berapa jam kerja yang dapat dihemat AI?”

Tetapi perlu memperluasnya menjadi:

“Apakah penggunaan AI menghasilkan keputusan keuangan yang lebih berkualitas?”

4. Agentic AI dalam Cash-Flow Management

Likuiditas merupakan salah satu aspek paling kritis dalam manajemen keuangan. Profitabilitas yang tinggi tidak secara otomatis menjamin kemampuan perusahaan memenuhi kewajiban jangka pendek.

Dalam sistem tradisional, cash-flow forecasting sering dilakukan berdasarkan data historis, asumsi manajemen, dan pembaruan periodik.

Agentic AI dapat mengintegrasikan:

Sales Data + Receivables + Payables + Bank Data + Budget + Historical Pattern + Business Forecast

untuk menghasilkan dynamic cash-flow forecast.

Misalnya, AI menemukan bahwa:

  • collection period meningkat;
  • beberapa pelanggan mengalami keterlambatan pembayaran;
  • kewajiban tertentu jatuh tempo lebih cepat;
  • cash inflow aktual lebih rendah dari forecast.

AI kemudian dapat menghitung potensi cash gap dan menyusun beberapa alternatif:

Scenario 1: mempercepat collection.

Scenario 2: melakukan penjadwalan ulang pembayaran tertentu.

Scenario 3: menggunakan liquidity buffer.

Scenario 4: melakukan penyesuaian investasi jangka pendek.

Dalam model Agentic AI, sistem bahkan dapat melakukan tindakan yang telah memperoleh pre-authorized limits.

Namun, di sinilah prinsip human oversight menjadi penting.

AI dapat diberi kewenangan untuk:

“Melakukan tindakan treasury sampai dengan batas tertentu.”

Tetapi keputusan di atas batas tertentu tetap harus mendapatkan persetujuan manusia.

Konsep ini menunjukkan bahwa autonomy seharusnya tidak bersifat absolut, melainkan risk-based.

5. Agentic AI dan Financial Risk Management

Penerapan Agentic AI juga berpotensi mengubah pendekatan manajemen risiko.

Pendekatan tradisional cenderung bersifat:

Identify → Assess → Monitor → Report → Mitigate

Agentic AI memungkinkan pendekatan yang lebih kontinu:

Sense → Analyze → Predict → Act → Monitor → Learn

Sebagai contoh, dalam fraud risk management, AI dapat mendeteksi pola transaksi abnormal.

Sistem kemudian:

  • memberikan risk score;
  • membandingkan dengan pola historis;
  • mengidentifikasi indikator anomali;
  • melakukan case prioritization;
  • mengeskalasi kasus;
  • dan memonitor tindak lanjut.

Dalam konteks investment risk, AI dapat memonitor perubahan pasar dan portofolio secara lebih kontinu serta memberikan peringatan ketika parameter risiko tertentu terlampaui.

Namun demikian, kemampuan AI untuk mendeteksi risiko tidak berarti bahwa AI harus secara otomatis menentukan seluruh tindakan mitigasi.

Justru semakin besar dampak keputusan, semakin penting human-in-the-loop governance.

6. Masalah Utama: Ketika AI Memiliki Kewenangan untuk Bertindak

Inilah pembeda utama antara AI biasa dan Agentic AI.

Jika AI hanya memberikan rekomendasi, tanggung jawab keputusan relatif jelas berada pada manusia.

Namun, ketika AI dapat melakukan tindakan, muncul pertanyaan governance yang jauh lebih kompleks:

Siapa yang bertanggung jawab terhadap keputusan AI?

Bagaimana jika AI salah memahami tujuan?

Bagaimana jika data yang digunakan salah?

Bagaimana jika AI melakukan tindakan yang tidak diharapkan?

Siapa yang memberikan otorisasi?

Apakah tindakan AI dapat diaudit?

Bagaimana organisasi menghentikan AI ketika terjadi kondisi abnormal?

Pertanyaan tersebut menunjukkan bahwa Agentic AI bukan hanya persoalan teknologi, tetapi merupakan persoalan corporate governance.

Gartner pada 2026 menekankan pentingnya governance-first approach sebelum organisasi melakukan perluasan penggunaan AI agents secara besar-besaran dalam fungsi keuangan.

7. AI Governance sebagai Bagian dari Financial Governance

Dalam paradigma tradisional, governance finance berfokus pada:

  • internal control,
  • authorization,
  • segregation of duties,
  • financial reporting,
  • audit,
  • compliance,
  • risk management.

Agentic AI membutuhkan dimensi tambahan, yaitu:

AI Governance

yang mencakup:

1. Data Governance

Memastikan data yang digunakan AI akurat, relevan, konsisten, dan memiliki hak akses yang jelas.

2. Model Governance

Memastikan model AI dapat diuji, divalidasi, dimonitor, dan dievaluasi.

3. Access Governance

Menentukan sistem dan data apa yang boleh diakses AI.

4. Decision Governance

Menentukan keputusan apa yang boleh dilakukan secara otomatis.

5. Human Oversight

Menentukan kondisi yang mengharuskan manusia melakukan review atau approval.

6. Auditability

Memastikan seluruh aktivitas AI memiliki audit trail.

7. Accountability

Menentukan siapa yang bertanggung jawab atas keputusan dan tindakan yang dihasilkan AI.

Dalam konteks tersebut, AI governance tidak seharusnya berdiri terpisah dari financial governance. Keduanya perlu diintegrasikan.

8. Prinsip “Risk-Based Autonomy”

Salah satu prinsip yang relevan untuk implementasi Agentic AI adalah:

Semakin tinggi risiko suatu keputusan, semakin rendah tingkat autonomy yang diberikan kepada AI.

Misalnya:

Aktivitas Tingkat Risiko Autonomy
Rekonsiliasi data Rendah Tinggi
Financial reporting draft Rendah–menengah Tinggi
Cash-flow forecasting Menengah Tinggi
Collection reminder Menengah Tinggi dengan batasan
Pembayaran material Tinggi Human approval
Investment decision Tinggi Human approval
Regulatory reporting Tinggi Human validation

Pendekatan tersebut lebih realistis dibandingkan memberikan kewenangan yang sama kepada AI untuk seluruh aktivitas.

Dengan kata lain:

AI autonomy harus mengikuti risk appetite organisasi.

9. Perubahan Peran CFO

Perubahan teknologi pada akhirnya membawa perubahan terhadap kompetensi manusia.

Jika AI mengambil alih sebagian aktivitas:

  • data processing,
  • reconciliation,
  • reporting,
  • forecasting,
  • variance analysis,

maka CFO memiliki kesempatan untuk lebih banyak berfokus pada:

  • strategic planning,
  • capital allocation,
  • risk management,
  • business transformation,
  • stakeholder management,
  • governance,
  • dan organizational resilience.

Perubahan ini dapat dipahami sebagai transformasi:

CFO as Scorekeeper → CFO as Business Partner → CFO as Strategic Decision Architect

CFO masa depan bukan sekadar pengguna AI.

CFO harus memahami bagaimana AI bekerja, bagaimana AI memperoleh data, bagaimana AI membuat rekomendasi, serta bagaimana risiko AI dikendalikan.

Dengan demikian, kompetensi CFO berkembang menjadi kombinasi antara:

Financial Expertise + Business Acumen + Data Literacy + AI Literacy + Risk Governance.

10. Implikasi bagi Industri Asuransi

Konsep ini sangat relevan bagi industri asuransi karena proses bisnisnya menghasilkan volume data yang besar dan saling terhubung.

Misalnya:

Marketing → Agent → Policy → Premium → Claims → Investment → Finance → Risk → Customer Service

Agentic AI dapat digunakan untuk mengintegrasikan informasi tersebut.

Dalam manajemen keuangan perusahaan asuransi, misalnya, AI agent dapat membantu:

  • memprediksi penerimaan premi;
  • memonitor persistensi polis;
  • memprediksi cash flow;
  • melakukan analisis biaya;
  • mendeteksi penyimpangan budget;
  • menganalisis klaim;
  • memonitor investment portfolio;
  • mengidentifikasi liquidity risk;
  • membuat management dashboard;
  • dan melakukan early warning system.

Dalam konteks asuransi syariah, penerapan AI juga perlu mempertimbangkan Sharia governance, selain regulatory compliance dan corporate governance.

Artinya, arsitektur governance dapat diperluas menjadi:

AI Governance + Corporate Governance + Risk Governance + Sharia Governance + Regulatory Compliance

Hal tersebut menjadi penting karena keputusan berbasis AI tidak hanya harus efisien, tetapi juga harus dapat dipertanggungjawabkan dari perspektif regulasi, tata kelola, etika, dan prinsip syariah.

11. Menuju Model “AI-Augmented Finance”

Dari perspektif organisasi, pendekatan yang lebih realistis bukanlah menggantikan manusia dengan AI.

Model yang lebih tepat adalah:

AI-Augmented Finance

Dalam model ini:

Human menetapkan:

  • strategy,
  • objectives,
  • risk appetite,
  • ethical boundaries,
  • authorization limits.

Sedangkan AI membantu:

  • data processing,
  • pattern recognition,
  • forecasting,
  • scenario analysis,
  • recommendation,
  • monitoring,
  • dan execution dalam batas tertentu.

Dengan demikian, hubungan tersebut dapat digambarkan:

Human Strategy

AI Financial Intelligence

AI Recommendation

Human Judgment

Authorized AI Action

Continuous Monitoring

Human & AI Learning

Model tersebut menciptakan sebuah feedback loop yang memungkinkan fungsi finance menjadi lebih adaptif.

12. Kesimpulan

Agentic AI menandai perubahan penting dalam evolusi manajemen keuangan. Perubahan tersebut bukan sekadar peningkatan teknologi otomasi, tetapi pergeseran dari AI sebagai analytical tool menuju AI sebagai semi-autonomous actor dalam proses bisnis.

Perubahan ini memberikan peluang besar untuk meningkatkan efisiensi, kecepatan analisis, kualitas forecasting, manajemen likuiditas, risk management, dan kualitas pengambilan keputusan.

Namun, manfaat tersebut tidak dapat dipisahkan dari risiko.

Semakin tinggi kemampuan AI untuk bertindak secara mandiri, semakin besar kebutuhan organisasi terhadap governance, transparency, auditability, accountability, cybersecurity, dan human oversight.

Karena itu, masa depan manajemen keuangan bukanlah:

Human versus AI

melainkan:

Human + AI + Governance.

Pada akhirnya, keberhasilan Agentic AI dalam finance tidak ditentukan hanya oleh seberapa pintar algoritmanya, tetapi oleh seberapa baik organisasi merancang batas kewenangan, mekanisme pengawasan, kualitas data, dan akuntabilitas manusia.

Dengan perspektif tersebut, transformasi menuju Agentic Finance bukan sekadar proyek teknologi.

Ia merupakan transformasi model operasi fungsi keuangan.

Dan mungkin inilah perubahan paling penting yang akan dihadapi CFO dalam dekade mendatang:

Dari mengelola angka menjadi mengelola intelligence; dari menghasilkan laporan menjadi merancang keputusan; dan dari mengawasi proses menjadi mengorkestrasi manusia, data, AI, dan governance.

Analisis Laporan Keuangan Berbasis Artificial Intelligence: Dari Rasio Keuangan Menuju Financial Decision Intelligence

Pendahuluan

Laporan keuangan selama puluhan tahun menjadi salah satu sumber informasi utama dalam menilai kinerja dan kesehatan keuangan perusahaan. Balance Sheet, Income Statement, dan Cash Flow Statement menyediakan informasi mengenai profitabilitas, likuiditas, solvabilitas, kinerja operasional, serta kemampuan perusahaan menghasilkan dan menggunakan kas.

Selama ini, analisis laporan keuangan dilakukan dengan berbagai pendekatan yang telah mapan, seperti analisis horizontal, analisis vertikal, analisis tren, analisis rasio, analisis varians, dan analisis arus kas.

Namun, perkembangan Artificial Intelligence (AI), khususnya Generative AI dan Large Language Models (LLM), mulai mengubah cara informasi keuangan diproses dan diinterpretasikan.

Pertanyaan dalam analisis laporan keuangan tidak lagi berhenti pada:

“Berapa current ratio perusahaan?”

Pertanyaan yang lebih strategis berkembang menjadi:

“Mengapa current ratio berubah, faktor apa yang menyebabkannya, apa yang mungkin terjadi selanjutnya, dan tindakan apa yang seharusnya dilakukan manajemen?”

Perubahan pertanyaan tersebut sangat penting.

AI memang dapat mengotomatisasi perhitungan dan meringkas informasi keuangan. Namun, nilai strategis AI muncul ketika teknologi tersebut mampu membantu mengubah data keuangan menjadi insight, penjelasan, prediksi, dan dukungan pengambilan keputusan.

Dengan demikian, transformasinya dapat digambarkan sebagai:

Financial Data → Financial Analysis → Financial Insight → Decision Intelligence

Literatur terbaru menunjukkan bahwa penelitian mengenai AI dalam akuntansi dan keuangan berkembang sangat cepat, mencakup financial reporting, auditing, financial analysis, managerial accounting, hingga pengambilan keputusan profesional (Dong, Stratopoulos, & Wang, 2024; Murphy et al., 2024).

1. Dari Analisis Laporan Keuangan Konvensional Menuju Analisis Berbasis AI

Analisis laporan keuangan secara tradisional berangkat dari beberapa pertanyaan utama:

  • Seberapa menguntungkan perusahaan?
  • Apakah perusahaan memiliki likuiditas yang memadai?
  • Seberapa besar tingkat utang perusahaan?
  • Seberapa efisien aset digunakan?
  • Apakah arus kas operasi mencukupi?
  • Bagaimana realisasi dibandingkan dengan anggaran?
  • Apa yang berubah dibandingkan periode sebelumnya?

AI dapat mempercepat sebagian besar proses tersebut.

Seorang analis keuangan dapat memberikan beberapa tahun laporan keuangan kepada AI dan meminta sistem untuk:

  • mengidentifikasi perubahan signifikan;
  • menghitung rasio keuangan;
  • menganalisis tren;
  • membandingkan realisasi dengan anggaran;
  • menemukan pergerakan yang tidak normal;
  • merangkum risiko keuangan; dan
  • menghasilkan pertanyaan yang memerlukan investigasi lebih lanjut.

Penelitian mengenai penggunaan ChatGPT dalam akuntansi menunjukkan bahwa LLM memiliki potensi untuk digunakan dalam berbagai aktivitas akuntansi yang bersifat repetitif, pelaporan keuangan dan manajerial, analisis, auditing, serta perpajakan, meskipun keterbatasannya harus tetap diperhatikan (Zhao & Wang, 2024).

Sementara itu, scoping review yang dilakukan oleh Dong, Stratopoulos, dan Wang (2024) menunjukkan bahwa penelitian mengenai ChatGPT dalam akuntansi dan keuangan berkembang dalam beberapa kelompok utama, yaitu aplikasi AI dalam accounting and finance, penggunaan LLM sebagai alat penelitian, serta implikasi AI terhadap profesi dan organisasi.

Dengan demikian, analisis keuangan berbasis AI sebaiknya tidak dipandang sekadar sebagai versi yang lebih cepat dari analisis menggunakan spreadsheet.

Ia berpotensi menjadi paradigma analisis yang berbeda.

2. AI Dapat Menghitung Rasio, Tetapi Itu Baru Permulaan

Rasio keuangan merupakan salah satu bagian paling mudah untuk diotomatisasi.

AI dapat membantu menghitung dan membandingkan:

  • Current Ratio;
  • Quick Ratio;
  • Debt-to-Equity Ratio;
  • Gross Profit Margin;
  • Net Profit Margin;
  • Return on Assets;
  • Return on Equity;
  • Asset Turnover; dan
  • Operating Cash Flow Ratio.

Namun, persoalannya bukan lagi apakah AI dapat menghitung rasio tersebut.

Pertanyaan yang lebih penting adalah:

Apakah AI mampu memahami makna di balik angka tersebut?

Bayangkan sebuah perusahaan mengalami penurunan Current Ratio dari 1,8 menjadi 1,2.

Sistem analisis konvensional mungkin hanya menghasilkan:

“Current Ratio menurun dari 1,8 menjadi 1,2.”

AI dapat membawa analisis lebih jauh dengan menghubungkan perubahan tersebut dengan komponen laporan keuangan:

  • Apakah kas menurun?
  • Apakah utang jangka pendek meningkat?
  • Apakah utang usaha meningkat?
  • Apakah persediaan meningkat?
  • Apakah piutang mengalami penurunan kualitas?
  • Apakah penurunan bersifat musiman?
  • Apakah penurunan merupakan masalah likuiditas atau konsekuensi dari strategi bisnis?

Rasionya sama.

Namun, kedalaman analisisnya berbeda.

Di sinilah AI mulai berfungsi sebagai analytical co-pilot, bukan sekadar kalkulator keuangan.

3. Dari “What Happened?” Menuju “Why Did It Happen?”

Salah satu perkembangan terpenting dalam analisis keuangan berbasis AI adalah pergeseran dari analisis deskriptif menuju analisis diagnostik.

Analisis konvensional mungkin menghasilkan:

Revenue turun 8%.

Pertanyaan berikutnya adalah:

Mengapa revenue turun 8%?

AI dapat membantu memecah penurunan tersebut ke dalam berbagai kemungkinan faktor:

  • volume penjualan;
  • perubahan harga;
  • customer churn;
  • product mix;
  • kinerja wilayah;
  • efektivitas pemasaran;
  • kondisi ekonomi; dan
  • perubahan perilaku pelanggan.

Sebagai ilustrasi:

Revenue ↓ 8%

dapat dikaitkan dengan:

  • volume penjualan ↓ 5%;
  • harga rata-rata ↓ 2%;
  • customer retention ↓ 3%; dan
  • kontribusi produk dengan margin tinggi ↓ 4%.

Dengan demikian, laporan keuangan tidak lagi menjadi tujuan akhir analisis.

Laporan keuangan menjadi titik awal untuk memahami bisnis.

Hal ini penting karena manajemen keuangan pada akhirnya bukan sekadar mengolah angka, tetapi membantu organisasi membuat keputusan bisnis.

Penelitian terbaru mengenai AI dalam management accounting juga menunjukkan bahwa AI berpotensi mengubah proses pengambilan keputusan, struktur organisasi, dan peran profesional akuntansi (Abbas, 2026).

4. Dari Analisis Historis Menuju Financial Forecasting

Laporan keuangan terutama menggambarkan masa lalu.

Sementara itu, manajemen lebih berkepentingan terhadap masa depan.

Di sinilah AI memberikan peluang yang menarik.

Data historis dapat dikombinasikan dengan berbagai variabel untuk membantu melakukan forecasting terhadap:

  • revenue;
  • expenses;
  • profitability;
  • cash flow;
  • working capital;
  • liquidity;
  • kebutuhan pendanaan; dan
  • financial risk.

Manajer dapat bertanya:

“Berdasarkan data keuangan lima tahun terakhir dan tren pendapatan serta biaya saat ini, bagaimana kemungkinan kondisi keuangan perusahaan dalam 12 bulan mendatang?”

AI kemudian dapat membantu membuat beberapa skenario.

Skenario A — Optimistis

Revenue tumbuh 10%.

Skenario B — Base Case

Revenue tumbuh 5%.

Skenario C — Stress Case

Revenue turun 5%.

Tujuannya bukan menganggap bahwa prediksi AI pasti benar.

Tujuannya adalah membantu manajemen berpikir secara skenario.

Penelitian terbaru mengenai penggunaan LLM dalam analisis keuangan bahkan mulai mengeksplorasi bagaimana struktur dan variabel laporan keuangan dapat digunakan untuk menghasilkan faktor prediktif yang berkaitan dengan kinerja atau return masa depan.

Hal tersebut menunjukkan adanya pergeseran dari:

Financial Statement Analysis

menuju:

Predictive Financial Intelligence.

5. AI dan Financial Narrative: Dari Angka Menjadi Cerita

Informasi keuangan tidak cukup hanya dihitung.

Informasi tersebut harus dikomunikasikan.

Manajemen perlu menjelaskan:

  • apa yang terjadi;
  • mengapa hal tersebut terjadi;
  • risiko apa yang muncul; dan
  • apa yang akan dilakukan.

Di sinilah Generative AI memiliki peran yang menarik.

AI dapat membantu mengubah data dan informasi terstruktur menjadi narasi yang dapat dipahami oleh manajemen maupun stakeholder.

Penelitian Blankespoor, deHaan, dan Li (2026) dalam Journal of Accounting Research menemukan bukti penggunaan generative AI dalam berbagai bentuk corporate financial disclosure, termasuk earnings press releases, conference-call prepared remarks, risk factors, MD&A, dan IPO filings.

Mereka menemukan bahwa penggunaan generative AI dalam penyusunan teks korporasi sudah dapat diamati secara empiris, dengan hingga sekitar 4,5% teks baru pada 2024 dalam jenis pengungkapan yang mereka teliti berasal dari penggunaan generative AI.

Temuan ini menunjukkan bahwa AI mulai bergerak dari sekadar alat analisis menuju alat komunikasi informasi keuangan.

Dengan demikian, alur keuangan dapat berubah dari:

Data → Report

menjadi:

Data → Analysis → Explanation → Communication → Decision

6. Apakah AI Benar-Benar Mampu Melakukan Financial Judgment?

Di sinilah kita harus berhati-hati.

AI dapat menghasilkan jawaban yang sangat meyakinkan.

Namun:

Jawaban yang meyakinkan belum tentu jawaban yang benar.

Fairhurst dan Greene (2025) menganalisis lebih dari 10.000 respons LLM terhadap berbagai pertanyaan terkait keuangan. Mereka menemukan adanya perbedaan kinerja yang bergantung pada jenis tugas dan cara sistem digunakan.

Temuan tersebut menunjukkan bahwa kemampuan AI dalam bidang keuangan bersifat task-specific, bukan sekadar “AI pintar dalam bidang keuangan”.

Dengan kata lain, pertanyaan yang lebih tepat bukan:

“Apakah AI pintar dalam keuangan?”

Tetapi:

“Untuk tugas keuangan apa AI dapat dipercaya, dalam kondisi apa, dan dengan tingkat pengawasan manusia seperti apa?”

Ini merupakan cara berpikir yang jauh lebih akademis.

7. Tantangan Numerical Reasoning

Analisis laporan keuangan mengandung banyak aktivitas numerik.

Ini menjadi salah satu tantangan bagi LLM.

Levy (2026), dalam Journal of Accounting Research, menunjukkan pentingnya kehati-hatian terhadap kemampuan numerical reasoning dan potensi look-ahead bias pada model AI.

Temuan tersebut mengingatkan kita bahwa kemampuan AI menghasilkan bahasa yang sangat baik tidak otomatis berarti AI memiliki kemampuan numerik yang sempurna.

Ini sangat penting bagi mahasiswa dan praktisi.

AI dapat menghasilkan penjelasan yang sangat profesional tentang sebuah rasio, tetapi masih mungkin terdapat kesalahan dalam perhitungan atau interpretasi.

Karena itu:

Fluent output does not equal financial accuracy.

Setiap kesimpulan numerik yang penting harus diverifikasi.

8. Ketika AI Menjadi “Accounting Assistant”

Pertanyaan menjadi lebih menarik ketika AI tidak hanya digunakan untuk menganalisis laporan, tetapi sudah diintegrasikan ke dalam sistem akuntansi.

Penelitian Choi dan Xie (2026) dalam Journal of Accounting Research memberikan bukti lapangan awal mengenai penggunaan AI dalam aktivitas akuntansi.

Penelitian tersebut melibatkan 277 profesional akuntansi dan lebih dari 200.000 catatan transaksi dari platform akuntansi berbasis AI yang digunakan oleh 79 usaha kecil dan menengah.

Hasil penelitian menunjukkan adanya peningkatan produktivitas dan pergeseran aktivitas profesional dari pekerjaan data entry menuju komunikasi bisnis dan quality assurance. Penelitian tersebut juga menunjukkan percepatan proses month-end closing dan penggunaan ledger yang lebih rinci.

Yang menarik adalah akuntan lebih cenderung melakukan intervensi ketika sistem AI menunjukkan tingkat keyakinan yang rendah.

Ini merupakan bukti penting bagi konsep:

Human + AI

AI tidak harus menggantikan profesional akuntansi.

AI dapat mengubah ke mana perhatian profesional diarahkan.

Dari:

Data Entry → Analysis → Quality Assurance → Business Judgment

9. AI sebagai Digital Financial Staff

Pada titik inilah konsep “AI sebagai staf digital” menjadi relevan.

Bayangkan sebuah organisasi memiliki beberapa AI Agent:

Accounting AI Agent

Memantau transaksi, rekonsiliasi, jurnal, dan konsistensi buku besar.

Financial Analysis AI Agent

Menganalisis laporan keuangan, rasio, tren, dan variance.

Treasury AI Agent

Memantau posisi kas, likuiditas, piutang, dan jadwal pembayaran.

Budgeting AI Agent

Membandingkan actual dengan budget dan mengidentifikasi penyimpangan.

Risk AI Agent

Memantau anomali dan indikator risiko keuangan.

Kemudian seluruh output tersebut dikoordinasikan oleh sebuah Orchestrator Agent.

Manajer tidak lagi memulai pekerjaan dari ribuan transaksi.

Manajer memulai dengan pertanyaan:

“Apa yang berubah?”

“Mengapa berubah?”

“Risiko apa yang harus saya perhatikan?”

“Alternatif tindakan apa yang tersedia?”

“Keputusan apa yang sebaiknya saya ambil?”

Di sinilah AI mulai menjadi digital finance staff.

10. Human-in-the-Loop: Manusia Tetap Menjadi Pengambil Keputusan

Kehadiran AI tidak menghilangkan kebutuhan terhadap professional judgment.

Justru sebaliknya, professional judgment menjadi semakin penting.

Manajer keuangan tetap harus mempertimbangkan:

  • konteks bisnis;
  • regulasi;
  • standar akuntansi;
  • strategi perusahaan;
  • kepentingan stakeholder;
  • etika;
  • risk appetite; dan
  • konsekuensi keputusan.

Ross dan Zhang (2025), dalam penelitian terhadap 136 profesional akuntansi, menemukan bahwa banyak profesional masih berada pada tahap awal penggunaan ChatGPT. Penggunaan awal cenderung lebih banyak untuk pekerjaan administratif, meskipun terdapat keinginan untuk menggunakan AI dalam aktivitas yang memberikan nilai tambah lebih tinggi. Persepsi manfaat dan kemudahan penggunaan mendorong adopsi, sementara persepsi risiko menjadi salah satu penghambat.

Pesannya jelas:

AI adoption is not only a technology problem. It is also a human capability problem.


11. AI, Professional Judgment, dan Etika

Analisis keuangan sering kali mengandung judgment.

Karena itu, AI dapat memengaruhi bukan hanya apa yang diketahui oleh manajer, tetapi juga bagaimana keputusan dibuat.

Sugahara dan Kano (2026), dalam Journal of Business Ethics, meneliti bagaimana saran yang diberikan ChatGPT dapat memengaruhi professional judgment dalam konteks akuntansi dan auditing.

Hal ini menimbulkan pertanyaan etis yang penting.

Misalnya AI memberikan rekomendasi:

“Reduce provisions.”

Manajer tidak boleh langsung menerima rekomendasi tersebut.

Manajer harus bertanya:

  • Mengapa?
  • Data apa yang digunakan?
  • Asumsi apa yang digunakan?
  • Apa dampaknya terhadap laporan keuangan?
  • Apakah sesuai dengan standar akuntansi?
  • Apakah rekomendasi tersebut menciptakan bias terhadap laba jangka pendek?

Dengan demikian, AI-generated insight tetap harus berada di bawah professional skepticism.

12. AI Governance dalam Analisis Keuangan

Semakin besar penggunaan AI dalam fungsi keuangan, semakin penting pula governance.

Salah satu prinsip yang dapat digunakan adalah:

Semakin besar konsekuensi suatu keputusan AI, semakin kuat pula pengawasan manusia yang diperlukan.

AI dapat digunakan untuk:

  • melakukan klasifikasi;
  • membuat ringkasan;
  • menghitung;
  • mendeteksi anomali;
  • membuat skenario;
  • memberikan rekomendasi.

Namun, keputusan keuangan yang memiliki dampak besar tetap perlu mendapatkan human approval.

Organisasi juga membutuhkan:

  • data governance;
  • access control;
  • audit trail;
  • model validation;
  • output verification;
  • documentation;
  • accountability; dan
  • periodic review.

NIST AI Risk Management Framework menekankan empat fungsi utama dalam pengelolaan risiko AI: Govern, Map, Measure, dan Manage (Tabassi, 2023).

Dengan demikian, implementasi AI dalam keuangan tidak hanya berbicara mengenai teknologi.

Ia juga berbicara mengenai:

Accountability + Transparency + Auditability + Risk Management.

13. Kompetensi Baru Manajer Keuangan

Perubahan teknologi juga mengubah kompetensi yang dibutuhkan.

Manajer keuangan masa depan tidak harus menjadi programmer.

Namun, mereka harus menguasai setidaknya lima kemampuan utama.

1. Financial Literacy

Memahami laporan keuangan, accounting principles, rasio, cash flow, dan strategi keuangan.

2. Data Literacy

Memahami kualitas data, struktur data, sumber data, dan keterbatasannya.

3. AI Literacy

Memahami kemampuan dan keterbatasan AI.

4. Critical Evaluation

Mampu mempertanyakan dan memvalidasi output AI.

5. Strategic Judgment

Mampu mengubah insight menjadi keputusan bisnis yang bertanggung jawab.

Penelitian Zhang et al. (2026) juga menunjukkan bahwa adopsi AI dalam managerial accounting berkaitan dengan perubahan kebutuhan keterampilan dan tanggung jawab profesional.

Dengan demikian, profesional keuangan masa depan bukan hanya number cruncher.

Mereka menjadi financial intelligence manager.


14. Kerangka Baru: Dari Financial Statement Menuju Decision Intelligence

Berdasarkan perkembangan literatur tersebut, kita dapat menyusun sebuah kerangka konseptual sederhana:

Tahap 1 — Financial Data

Balance Sheet, Income Statement, Cash Flow Statement, budget, transaksi, dan data relevan lainnya.

Tahap 2 — AI-Based Analysis

Ratio analysis, trend analysis, variance analysis, anomaly detection, dan pattern recognition.

Tahap 3 — Financial Insight

Mengapa kinerja berubah?

Apa financial drivers utamanya?

Tahap 4 — Scenario Intelligence

Apa yang mungkin terjadi jika asumsi tertentu berubah?

Tahap 5 — Human Decision

Apa yang seharusnya dilakukan manajemen?

Kerangka tersebut dapat dirumuskan sebagai:

Financial Data → AI Analysis → Financial Insight → Scenario Intelligence → Human Decision

Inilah yang dapat kita sebut sebagai transisi dari:

Financial Statement Analysis

menuju:

Financial Decision Intelligence.

Kesimpulan

Artificial Intelligence sedang mengubah cara organisasi melakukan analisis laporan keuangan.

Namun, transformasinya jauh lebih besar daripada sekadar otomatisasi perhitungan rasio.

Perubahannya adalah:

Numbers → Explanation → Prediction → Scenario → Decision

Literatur terbaru menunjukkan bahwa AI memiliki potensi untuk meningkatkan produktivitas, membantu analisis, mempercepat proses akuntansi, mendukung financial reporting, dan mengubah pekerjaan profesional keuangan (Blankespoor et al., 2026; Choi & Xie, 2026).

Namun, literatur yang sama juga memberikan peringatan.

Kemampuan AI berbeda menurut jenis tugas. Numerical reasoning masih menjadi tantangan. Output AI tetap membutuhkan verifikasi. Professional judgment tidak dapat begitu saja diserahkan kepada algoritma. Dan penggunaan AI membutuhkan governance yang memadai (Fairhurst & Greene, 2025; Levy, 2026).

Karena itu, masa depan manajemen keuangan sebaiknya tidak dilihat sebagai:

Human versus AI.

Tetapi:

Human + AI = Better Financial Intelligence.

AI dapat menjadi financial analyst, financial assistant, bahkan digital finance staff.

Namun, keputusan strategis tetap membutuhkan manusia yang mampu memahami angka, konteks bisnis, risiko, etika, dan konsekuensi jangka panjang.

Pada akhirnya, pertanyaan penting bukan lagi:

“Can AI analyze financial statements?”

Pertanyaan yang lebih penting adalah:

“Can managers transform AI-generated financial insights into responsible and value-creating decisions?”

Di situlah masa depan manajemen keuangan sedang dibentuk.

Daftar Pustaka

Abbas, K. (2026). Management accounting and artificial intelligence: A comprehensive literature review and recommendations for future research. The British Accounting Review, 58(2).

Araujo, M. H. de, & Cornacchione, E. (2024). Reflections on the use of artificial intelligence in management accounting: Opportunities, challenges, and risks. Revista de Contabilidade e Organizações, 18, e231688. https://doi.org/10.11606/issn.1982-6486.rco.2024.231688

Blankespoor, E., deHaan, E., & Li, Q. (2026). Generative AI in financial reporting. Journal of Accounting Research, 64(3), 1189–1232. https://doi.org/10.1111/1475-679X.70050

Choi, J. H., & Xie, C. L. (2026). Human + AI in accounting: Early evidence from the field. Journal of Accounting Research, 64(3), 1333–1373.

Dong, M. M., Stratopoulos, T. C., & Wang, V. X. (2024). A scoping review of ChatGPT research in accounting and finance. International Journal of Accounting Information Systems, 55, 100715. https://doi.org/10.1016/j.accinf.2024.100715

Eulerich, M., Sanatizadeh, A., Vakilzadeh, H., & Wood, D. A. (2024). Is it all hype? ChatGPT’s performance and disruptive potential in the accounting and auditing industries. Review of Accounting Studies, 29, 2318–2349. https://doi.org/10.1007/s11142-024-09833-9

Fairhurst, D. J., & Greene, D. (2025). How much does ChatGPT know about finance? Financial Analysts Journal, 81(1), 12–32. https://doi.org/10.1080/0015198X.2024.2411941

Levy, B. (2026). Caution ahead: Numerical reasoning and look-ahead bias in AI models. Journal of Accounting Research, 64(3), 1139–1188.

Murphy, B., Feeney, O., Rosati, P., & Lynn, T. (2024). Exploring accounting and AI using topic modelling. International Journal of Accounting Information Systems, 55, 100709. https://doi.org/10.1016/j.accinf.2024.100709

Ross, M., & Zhang, J. (2025). ChatGPT is ready for the profession—but is the profession ready for ChatGPT? Accounting Horizons, 39(2), 185–203. https://doi.org/10.2308/HORIZONS-2023-087

Sugahara, S., & Kano, K. (2026). The impact of ChatGPT’s advice on professional judgment related with accounting and the role of accounting education. Journal of Business Ethics. https://doi.org/10.1007/s10551-026-06365-x

Tabassi, E. (2023). Artificial Intelligence Risk Management Framework (AI RMF 1.0). National Institute of Standards and Technology. https://doi.org/10.6028/NIST.AI.100-1

Zhang, C., Zhu, W., Dai, J., Wu, Y., & Chen, X. (2026). Drivers and concerns of adopting artificial intelligence in managerial accounting. Accounting & Finance, 66, 1939–1971. https://doi.org/10.1111/acfi.13404

Zhao, J. J., & Wang, X. (2024). Unleashing efficiency and insights: Exploring the potential applications and challenges of ChatGPT in accounting. Journal of Corporate Accounting & Finance, 35, 269–276. https://doi.org/10.1002/jcaf.22663

Zhou, Y., Xiao, Z., Gao, R., & Wang, C. (2024). Using data-driven methods to detect financial statement fraud in the real scenario. International Journal of Accounting Information Systems, 54, 100693.


7 Perbedaan Asuransi Syariah dan Asuransi Konvensional yang Wajib Anda Ketahui

Oleh: Dr. Ahmad Prayudi, SE, MM

Asuransi Syariah atau Asuransi Konvensional? Mana yang Tepat untuk Anda?

Di era yang penuh dengan ketidakpastian, memiliki perlindungan keuangan bukan lagi sekadar pilihan, melainkan kebutuhan. Risiko seperti sakit, kecelakaan, kehilangan penghasilan, hingga meninggal dunia dapat terjadi kapan saja dan menimbulkan beban finansial yang besar bagi keluarga.

Di Indonesia, masyarakat memiliki dua pilihan utama dalam memperoleh perlindungan tersebut, yaitu asuransi syariah dan asuransi konvensional. Meski sama-sama bertujuan memberikan perlindungan terhadap risiko, keduanya dibangun di atas filosofi, mekanisme, dan prinsip pengelolaan yang berbeda.

Sayangnya, masih banyak masyarakat yang menganggap perbedaan keduanya hanya terletak pada label “syariah”. Padahal, perbedaannya jauh lebih mendasar dan memengaruhi cara dana dikelola, hubungan antara peserta dan perusahaan, hingga bagaimana keuntungan dibagikan.

Lantas, apa saja perbedaannya?

1. Prinsip Dasar: Berbagi Risiko vs Mengalihkan Risiko

Perbedaan paling mendasar terletak pada konsep pengelolaan risiko.

Pada asuransi konvensional, perusahaan mengambil alih risiko peserta melalui mekanisme risk transfer. Peserta membayar premi, dan perusahaan bertanggung jawab memberikan manfaat sesuai isi polis apabila terjadi risiko.

Sebaliknya, asuransi syariah menggunakan konsep risk sharing atau berbagi risiko. Setiap peserta menyisihkan sebagian kontribusinya ke dalam Dana Tabarru’, yaitu dana kebajikan yang digunakan untuk membantu peserta lain yang mengalami musibah.

Dengan kata lain, peserta saling membantu satu sama lain, sementara perusahaan hanya bertindak sebagai pengelola dana.

Konsep ini sejalan dengan nilai ta’awun (tolong-menolong) yang menjadi salah satu prinsip utama ekonomi Islam.

2. Kepemilikan Dana: Milik Peserta atau Milik Perusahaan?

Inilah salah satu perbedaan yang sering tidak diketahui masyarakat.

Dalam asuransi konvensional, premi yang dibayarkan menjadi bagian dari aset perusahaan. Perusahaan mengelola dana tersebut untuk membayar klaim sekaligus memperoleh keuntungan.

Sedangkan pada asuransi syariah, dana peserta dipisahkan secara jelas menjadi:

  • Dana Tabarru’
  • Dana Investasi Peserta (jika ada)
  • Dana Pengelola

Artinya, perusahaan tidak memiliki dana tabarru’. Dana tersebut tetap menjadi milik seluruh peserta secara kolektif.

Pemisahan dana ini meningkatkan transparansi sekaligus memperkuat rasa keadilan bagi seluruh peserta.

3. Akad: Kontrak Bisnis atau Akad Syariah?

Perbedaan berikutnya terletak pada dasar hukum transaksi.

Asuransi syariah menggunakan akad yang telah ditetapkan dalam fikih muamalah, antara lain:

  • Akad Tabarru’ (hibah untuk saling membantu)
  • Akad Wakalah bil Ujrah (pemberian kuasa kepada perusahaan untuk mengelola dana dengan imbalan jasa)
  • Akad Mudharabah atau Mudharabah Musytarakah (bagi hasil investasi)

Dengan adanya akad tersebut, hak dan kewajiban seluruh pihak menjadi lebih jelas serta sesuai dengan prinsip syariah.

Sebaliknya, asuransi konvensional menggunakan kontrak bisnis berdasarkan hukum perdata dan ketentuan industri asuransi.

4. Investasi Dana: Bebas atau Sesuai Prinsip Syariah?

Dana yang terkumpul tentu tidak dibiarkan mengendap begitu saja. Perusahaan akan menginvestasikannya agar berkembang.

Namun, cara investasinya berbeda.

Pada asuransi syariah, dana hanya boleh ditempatkan pada instrumen yang halal, seperti:

  • Sukuk
  • Deposito Syariah
  • Reksa Dana Syariah
  • Saham Syariah

Instrumen tersebut harus terbebas dari unsur:

  • Riba
  • Gharar (ketidakjelasan)
  • Maisir (spekulasi berlebihan)

Sebaliknya, perusahaan asuransi konvensional dapat berinvestasi pada berbagai instrumen yang diizinkan oleh regulator tanpa pembatasan syariah.

5. Pengawasan: Siapa yang Mengawasi?

Seluruh perusahaan asuransi di Indonesia diawasi oleh Otoritas Jasa Keuangan (OJK).

Namun, perusahaan asuransi syariah memiliki satu lapisan pengawasan tambahan, yaitu Dewan Pengawas Syariah (DPS).

Tugas DPS adalah memastikan bahwa:

  • Produk sesuai prinsip syariah.
  • Akad tidak menyimpang.
  • Investasi dilakukan pada instrumen halal.
  • Operasional perusahaan sesuai dengan fatwa DSN-MUI.

Keberadaan DPS memberikan keyakinan tambahan bagi peserta bahwa seluruh aktivitas perusahaan tetap berada dalam koridor syariah.

6. Surplus Underwriting: Siapa yang Menikmati?

Dalam praktik asuransi, terdapat kemungkinan dana klaim lebih kecil dibandingkan dana yang terkumpul.

Pada asuransi syariah, kondisi tersebut dapat menghasilkan Surplus Underwriting.

Sesuai ketentuan yang berlaku, surplus ini dapat:

  • disimpan sebagai cadangan,
  • dibagikan kepada peserta,
  • atau dialokasikan sesuai kebijakan yang tercantum dalam polis dan peraturan.

Sebaliknya, pada asuransi konvensional, hasil underwriting umumnya menjadi bagian dari laba perusahaan.

Konsep ini mencerminkan bahwa peserta dalam asuransi syariah memiliki posisi yang lebih aktif dibanding sekadar pembeli produk.

7. Tujuan Utama: Profit atau Tolong-Menolong?

Sering muncul anggapan bahwa asuransi syariah tidak mencari keuntungan. Anggapan ini kurang tepat.

Baik asuransi syariah maupun asuransi konvensional sama-sama merupakan badan usaha yang harus dikelola secara profesional dan berkelanjutan.

Perbedaannya terletak pada orientasi mekanismenya.

Pada asuransi syariah:

  • perlindungan peserta menjadi tujuan utama,
  • pengelolaan dilakukan secara amanah,
  • keuntungan diperoleh melalui mekanisme yang sesuai syariah,
  • perusahaan memperoleh imbalan jasa (ujrah) dan/atau bagi hasil sesuai akad.

Dengan demikian, keuntungan tetap diperoleh, tetapi melalui mekanisme yang mengedepankan prinsip keadilan, transparansi, dan saling tolong-menolong.

Ringkasan Perbedaan

Aspek Asuransi Syariah Asuransi Konvensional
Prinsip Risk Sharing Risk Transfer
Kepemilikan Dana Milik peserta Milik perusahaan
Akad Tabarru’, Wakalah, Mudharabah Kontrak bisnis
Investasi Instrumen syariah Instrumen umum
Pengawasan OJK + Dewan Pengawas Syariah OJK
Surplus Underwriting Dapat dibagikan sesuai ketentuan Menjadi laba perusahaan
Nilai Dasar Tolong-menolong, keadilan, transparansi Perlindungan berbasis kontrak komersial

Apakah Asuransi Syariah Selalu Lebih Baik?

Tidak ada jawaban yang bersifat mutlak. Pilihan terbaik bergantung pada kebutuhan, tujuan keuangan, dan preferensi setiap individu.

Bagi masyarakat yang menginginkan perlindungan keuangan dengan mekanisme yang sesuai prinsip syariah, mengedepankan transparansi pengelolaan dana, serta menjunjung tinggi nilai kebersamaan dan saling membantu, asuransi syariah merupakan alternatif yang sangat relevan.

Sementara itu, asuransi konvensional tetap menjadi pilihan yang sah dan memiliki beragam produk yang dapat memenuhi kebutuhan perlindungan masyarakat.

Yang terpenting adalah memahami manfaat, ketentuan polis, pengecualian, serta kemampuan finansial sebelum memutuskan membeli produk asuransi.

Penutup

Perbedaan antara asuransi syariah dan asuransi konvensional bukan sekadar persoalan istilah atau label, melainkan menyangkut filosofi, tata kelola dana, mekanisme berbagi risiko, serta prinsip investasi yang mendasarinya.

Meningkatnya literasi keuangan masyarakat diharapkan dapat mendorong pengambilan keputusan yang lebih rasional dan sesuai dengan kebutuhan. Memilih produk asuransi bukan hanya tentang mencari premi yang murah, tetapi juga memahami bagaimana dana dikelola, bagaimana hak peserta dilindungi, dan apakah mekanisme yang digunakan sejalan dengan nilai-nilai yang diyakini.

Sebagaimana pepatah mengatakan, “Perlindungan terbaik adalah perlindungan yang dipahami sebelum dibutuhkan.”

Referensi

Antonio, M. S. (2019). Bank Syariah: Dari Teori ke Praktik. Jakarta: Gema Insani.

Dewan Syariah Nasional–Majelis Ulama Indonesia. (2001). Fatwa DSN-MUI No. 21/DSN-MUI/X/2001 tentang Pedoman Umum Asuransi Syariah.

Otoritas Jasa Keuangan. (2023). Roadmap Pengembangan Perasuransian Indonesia.

Undang-Undang Republik Indonesia Nomor 40 Tahun 2014 tentang Perasuransian.

Accounting and Auditing Organization for Islamic Financial Institutions (AAOIFI). (2023). Sharia Standards.