Logos, Pathos, Ethos: Seni Mempengaruhi yang Wajib Dikuasai Para Manajer

Logos, pathos, dan ethos adalah tiga pilar utama dalam teori retorika yang dikembangkan oleh filsuf Yunani kuno, Aristoteles. Sekitar tahun 350 SM, Aristoteles menguraikan konsep ini dalam karyanya, On Rhetoric, sebagai tiga cara utama untuk membujuk atau meyakinkan audiens. .

Retorika bukanlah sekadar seni berbicara, melainkan ilmu persuasif, di mana tujuannya adalah memengaruhi pemikiran, perasaan, dan tindakan orang lain. Meskipun berasal dari era kuno, prinsip-prinsip ini tetap relevan dan powerful, terutama dalam konteks manajemen modern

Penerapan dalam Ilmu Manajemen

Dalam ilmu manajemen, kemampuan mempengaruhi (persuasion) adalah keterampilan lunak (soft skill) yang krusial. Seorang manajer tidak bisa hanya mengandalkan otoritas struktural untuk mencapai tujuan. Ia harus mampu meyakinkan tim, rekan kerja, atasan, dan stakeholder lainnya. Di sinilah logos, pathos, dan ethos berperan.

Logos (Logika)

Logos adalah daya tarik yang mengandalkan logika dan alasan. Ini adalah kemampuan untuk meyakinkan audiens dengan fakta, data, statistik, bukti, dan argumen yang masuk akal.

Dalam Manajemen:

    • Saat presentasi proyek: Gunakan data penjualan, proyeksi biaya-manfaat, dan analisis pasar untuk meyakinkan manajemen senior bahwa proyek tersebut layak.
    • Saat negosiasi: Paparkan data konkret tentang biaya, ROI (Return on Investment), atau perbandingan kinerja untuk mendukung usulan Anda.
    • Saat membuat keputusan: Ambil keputusan berdasarkan data dan analisis, bukan hanya spekulasi.
    • Intinya: Tunjukkan bahwa ide atau keputusan Anda didukung oleh pemikiran rasional dan bukti yang kuat.

Pathos (Emosi)

Pathos adalah daya tarik yang mengandalkan emosi dan perasaan. Ini tentang menciptakan koneksi emosional dengan audiens. Tujuannya adalah membuat mereka peduli dan tergerak untuk bertindak.Dalam Manajemen:

    • Saat memotivasi tim: Ceritakan kisah sukses, hubungkan tujuan perusahaan dengan nilai-nilai pribadi anggota tim, atau bagikan visi yang menginspirasi.
    • Saat mengelola perubahan: Akui kecemasan dan kekhawatiran tim. Gunakan empati untuk menunjukkan bahwa Anda memahami tantangan yang mereka hadapi.
    • Saat membangun budaya perusahaan: Ciptakan narasi yang membangkitkan rasa kebanggaan, kepemilikan, dan kebersamaan.
    • Intinya: Bangun jembatan emosional. Manusia adalah makhluk emosional, dan kadang-kadang, logika saja tidak cukup untuk memotivasi tindakan.

Ethos (Karakter)

Ethos adalah daya tarik yang mengandalkan kredibilitas, karakter, dan otoritas pembicara. Ini tentang membangun kepercayaan audiens kepada Anda sebagai seorang pemimpin.

Dalam Manajemen:

    • Tunjukkan kompetensi: Miliki pengetahuan mendalam tentang bidang Anda. Akui saat Anda tidak tahu dan tunjukkan kesediaan untuk belajar.
    • Tunjukkan integritas: Pegang janji, bersikap adil, dan transparan dalam setiap tindakan. Kredibilitas dibangun dari konsistensi antara perkataan dan perbuatan.
    • Tunjukkan niat baik: Biarkan tim tahu bahwa keputusan yang Anda ambil adalah demi kepentingan terbaik mereka dan perusahaan.
    • Intinya: Sebelum orang mendengarkan apa yang Anda katakan (logos), mereka akan menilai siapa yang mengatakannya. Ethos adalah fondasi dari persuasi yang efektif.

Mengapa Teori Ini Menarik?

Daya tarik terbesar dari logos, pathos, dan ethos adalah kemudahannya untuk diterapkan dan relevansinya yang tak lekang oleh waktu. Teori ini mengajarkan bahwa persuasi bukan sekadar manipulasi, melainkan keseimbangan dari ketiga elemen tersebut.

  • Pentingnya Keseimbangan: Seorang manajer yang hanya mengandalkan logos (misalnya, hanya berbicara dengan data dan angka) bisa terlihat kaku dan tidak menginspirasi. Sebaliknya, yang hanya mengandalkan pathos bisa dianggap tidak kredibel dan emosional. Sementara itu, tanpa ethos yang kuat, baik logos maupun pathos akan kehilangan kekuatannya.
  • Persuasi sebagai Keterampilan yang Dapat Dipelajari: Aristoteles meyakini bahwa retorika adalah sebuah ilmu dan keterampilan yang dapat dilatih. Ini berarti, dengan kesadaran dan praktik, siapa pun—termasuk para manajer—dapat meningkatkan kemampuan mereka untuk memengaruhi dan memimpin.
  • Akar Komunikasi Manusia: Pada intinya, ketiga konsep ini menyentuh cara kerja otak manusia saat membuat keputusan: kita memproses informasi (logos), merasakan sesuatu tentang informasi itu (pathos), dan mempertimbangkan siapa sumbernya (ethos). Menguasai ketiga elemen ini adalah kunci untuk menjadi komunikator dan pemimpin yang efektif di era modern.

Mengapa Sinergi Logos, Pathos, dan Ethos Begitu Kuat?

Kekuatan sebenarnya dari ketiga konsep ini terletak pada sinerginya. Jarang sekali sebuah komunikasi yang efektif hanya mengandalkan satu pilar. Manajer yang mahir adalah mereka yang tahu cara memadukan ketiganya dalam proporsi yang tepat.

  • Logos + Ethos: Ketika Anda menyajikan data dan analisis yang kuat (logos), dan itu disampaikan oleh seseorang yang sudah terbukti kredibel dan berintegritas (ethos), argumen Anda menjadi hampir tak terbantahkan. Audiens tidak hanya percaya pada apa yang Anda sampaikan, tetapi juga pada siapa Anda. Ini adalah kunci dalam presentasi strategis kepada para eksekutif.
  • Logos + Pathos: Bayangkan Anda sedang melaporkan penurunan keuntungan perusahaan (logos). Jika Anda hanya menyajikan angka tanpa emosi, laporan itu akan terasa datar. Namun, jika Anda menghubungkan angka-angka tersebut dengan dampaknya pada karyawan atau masa depan perusahaan (pathos), audiens akan lebih peduli dan tergerak untuk mengambil tindakan. Ini sangat efektif untuk memotivasi tim di masa-masa sulit.
  • Ethos + Pathos: Seorang pemimpin yang dipercaya (ethos) dapat menggunakan cerita-cerita yang menginspirasi (pathos) untuk membangun semangat tim. Kepemimpinan ini tidak hanya didasarkan pada kekuasaan, tetapi juga pada rasa hormat dan koneksi emosional. Ini adalah fondasi dari budaya kerja yang positif.

Risiko dan Tantangan

Meskipun kuat, penerapan logos, pathos, dan ethos tidak tanpa risiko. Penting bagi seorang manajer untuk menggunakannya secara etis dan bertanggung jawab.

  • Manipulasi vs. Persuasi: Garis antara persuasi dan manipulasi sangat tipis. Persuasi bertujuan untuk meyakinkan audiens demi kebaikan bersama atau untuk mencapai tujuan yang sah, sementara manipulasi menggunakan trik emosional atau logika yang cacat untuk keuntungan pribadi. Seorang pemimpin yang menggunakan pathos untuk memicu ketakutan tanpa dasar atau logos dengan data yang salah, sedang melakukan manipulasi, yang pada akhirnya akan merusak ethos-nya.
  • Risiko Ethos: Kredibilitas (ethos) adalah aset yang paling sulit dibangun dan paling mudah dihancurkan. Satu kesalahan, satu kebohongan kecil, atau satu tindakan yang tidak konsisten dapat menghancurkan kepercayaan yang telah Anda bangun selama bertahun-tahun. Oleh karena itu, konsistensi antara perkataan dan perbuatan adalah mutlak.
  • Logika Tanpa Hati: Terlalu fokus pada logos dapat membuat seorang manajer terlihat dingin, tidak peduli, dan robotik. Di era di mana empati dan kecerdasan emosional semakin dihargai, mengabaikan pathos bisa menjadi bumerang.

Logos, Pathos, dan Ethos di Era Digital

Di era media sosial dan komunikasi virtual, prinsip-prinsip ini menjadi lebih penting dari sebelumnya.

  • Logos: Berita palsu (hoax) dan informasi yang tidak terverifikasi menyebar dengan cepat. Manajer harus menjadi sumber informasi yang kredibel dan selalu menyertakan data yang valid untuk mendukung argumen mereka.
  • Pathos: Platform seperti LinkedIn dan Instagram memungkinkan manajer untuk membagikan kisah personal yang menginspirasi dan membangun koneksi emosional dengan audiens yang lebih luas.
  • Ethos: Reputasi digital seorang manajer sangat mudah diakses. Sejarah postingan, komentar, dan interaksi online menjadi bagian dari ethos mereka. Konsistensi dalam pesan dan perilaku di ranah digital menjadi sama pentingnya dengan di dunia nyata.

Menguasai logos, pathos, dan ethos bukan hanya tentang menjadi pembicara yang baik, tetapi juga tentang menjadi pemimpin yang mampu menginspirasi, dipercaya, dan efektif di setiap aspek komunikasi—baik lisan, tulisan, maupun digital.

Kesimpulan

logos, pathos, dan ethos adalah tiga pilar retorika kuno dari Aristoteles yang tetap menjadi fondasi penting dalam ilmu manajemen modern.

Logos adalah kekuatan logika dan fakta, yang memastikan keputusan dan argumen didasarkan pada data yang solid. Pathos adalah seni membangun koneksi emosional, yang diperlukan untuk memotivasi tim dan mengelola perubahan. Sementara itu, ethos adalah fondasi kredibilitas dan karakter, yang menjadi jembatan utama untuk mendapatkan kepercayaan dari audiens.

Seorang manajer yang efektif tidak hanya mengandalkan satu pilar, tetapi mampu menyatukan ketiganya secara sinergis. Kekuatan persuasi sejati terletak pada kemampuan untuk memadukan logika yang kuat, narasi yang menyentuh hati, dan integritas diri yang tak tergoyahkan. Menguasai ketiga elemen ini berarti menguasai seni memengaruhi, yang merupakan keterampilan terpenting bagi setiap pemimpin di era modern.

Beberapa Tulisan Ilmiah dari Penulis :

Kartika, A., Sabrina, H., & Prayudi, A. (2025). Pengaruh Strategi Pemasaran dan Kualitas Pelayanan Terhadap Keputusan Pembelian pada Toko Zulaikha Bika Ambon Medan. Retrieved from https://journal.mahesacenter.org/index.php/ebmsj/article/view/762

Zafitri, A. A., Prayudi, A., & Pribadi, T. (2025). Pengaruh Gaya Kepemimpinan dan Pengembangan SDM Terhadap Kinerja Karyawan PT. Ikapharmindo Putramas Medan. Retrieved from https://journal.mahesacenter.org/index.php/ebmsj/article/view/784

Siregar, M. Y., Sari, W. P., Prayudi, A., & Alfifto. (2025). Increasing the MSMEs performance through cutting edge innovation capability. Retrieved from https://journal.uii.ac.id/JSB/article/view/35560

Prayudi, A., Badewin, B., Machdie, M., & Arifansyah, A. (2024). The Role of Ethical Leadership, Corporate Culture, Employee Empowerment, and Organizational Commitment on Employee Productivity: Case Study of State Owned Enterprise Employee. Retrieved from https://ijble.com/index.php/journal/article/view/929

Fahira, N., Marbun, P., Prayudi, A., & Siregar, M. Y. (2024). The Effect Of Profitability, Investment Decisions And Corporate Social Responsibility On Company Value In Healthcare Companies Listed On The Idx From 2018-2022. Retrieved from https://ijerfa.afdifaljournal.com/index.php/ijerfa/article/view/240

Prayudi, A., Sitompul, G. A., & Anwar, A. (2024). The Relationship Between Organizational Commitment, Professional Development, and Job Performance of Educators in Public Universities. Retrieved from https://ijble.com/index.php/ieti/article/view/899

Prayudi, A., Siregar, N. S. S., Rambe, Y. S., Yusnini, Y., Sari, W. P., & Rosalina, D. (2024). Inovasi Limbah Kayu Sungai Batang Serangan Untuk Meningkatkan Kesejaahteraan Masyarakat Desa Sei Serdang. Retrieved from https://ojs.uma.ac.id/index.php/pelitamasyarakat/article/view/12878

Hasanah, S. U., Prayudi, A., & Sihombing, T. P. (2024). The Influence of Financial Literacy and Investment Risk on Investment Interests in the Capital Market (Case Study of MSMEs Assisted by Bank Indonesia of North Sumatra Province in Medan City). Retrieved from https://proceeding.pancabudi.ac.id/index.php/ICEEGLOF/article/view/71

Azmi, N., Prayudi, A., & Sihombing, T. P. (2024). The Influence of Corporate Social Responsibility (CSR) and Profitability on the Value of Banking Companies Listed on the IDX in the 2018-2022 Period. Retrieved from https://proceeding.pancabudi.ac.id/index.php/ICEEGLOF/article/view/114

Sartika, M., Alfifto, & Prayudi, A. (2024). The Influence of Content Marketing and Lifestyle on Purchase Decisions for the Tiktok Application in the Medan Area District. Retrieved from https://proceeding.pancabudi.ac.id/index.php/ICEEGLOF/article/view/116

Narima, Prayudi, A., Sagita, S., Siregar, M. M., Simbolon, S. M., & Siregar, N. A. (2024). Analisis Pengaruh Struktur Aset, Struktur Modal dan Pertumbuhan Penjualan terhadap Nilai Perusahaan Sektor Otomotif yang Terdaftar di Bursa Efek Indonesia. Retrieved from https://journal.um-surabaya.ac.id/Mas/article/view/22281

Siallagan, D. A., & Prayudi, A. (2024). PENGARUH WORKING CAPITAL TURNOVER DAN TOTAL ASSET TURNOVER TERHADAP PROFITABILITAS PERUSAHAAN SUB SEKTOR FARMASI YANG TERDAFTAR DI BURSA EFEK INDONESIA (BEI) PERIODE 2018 – 2022. Retrieved from https://journal.um-surabaya.ac.id/Mas/article/view/22085

Purba, Y., Prayudi, A., & Syahriandi, S. (2023). Pengaruh Manajmen Modal Kerja Terhadap Profitabilitas Perusahaan Sektor Farmasi Yang Terdaftar Di Bursa Efek Indonesia Periode Tahun 2018 – 2021. Retrieved from https://journal.um-surabaya.ac.id/Mas/article/view/20180

Siregar, N. S. S., Prayudi, A., Sari, W. P., Rosalina, D., & Pratama, I. (2023). The role of social media literacy for micro small medium enterprises (MSMEs) and innovation in Developing Tourism Village in Indonesia. Retrieved from https://socialspacejournal.eu/menu-script/index.php/ssj/article/view/220

Prayudi, A., Zega, Y., & Nasution, I. (2023). Analisis Pengaruh Lingkungan Kerja, Disiplin Kerja, dan Motivasi Kerja Terhadap Kinerja Karyawan PT Indonesia Abadi Jaya. Jurnal Sains Dan Teknologi5(1), 37-43. Retrieved from https://ejournal.sisfokomtek.org/index.php/sai

Komariyah, I., Prayudi, A., Edison, E., & Laelawati, K. (2023). THE RELATIONSHIP BETWEEN ORGANIZATIONAL CULTURE AND COMPETENCE WITH ORGANIZATIONAL COMMITMENT IN EMPLOYEES OF BUMD BINJAI, NORTH SUMATRA. Jurnal Riset Bisnis Dan Manajemen16(2), 210-218. doi: 10.23969/jrbm.v16i2.7572

Sari, W., & Prayudi, A. (2023). Can Competitive Intensity Act a Bridge between Institutional Pressures and Corporate Financial Performance in Indonesia’s Footwear Industry? A Structural Equation Modelling Approach. Transnational Marketing Journal11(1), 199-212. Retrieved from http://transnationalmarket.com/menu-script/index.php/transnational/article/view/323

Pengaruh Kepemimpinan tranformasional, budaya organiasi, kopentensi karyawan terhadap loyalitas karyawan di Badan Usaha Milik Daerah – repo unpas. (2023). Retrieved 27 August 2023, from http://repository.unpas.ac.id/62662/

Ahmad Prayudi, & Imas Komariyah. (2023). THE IMPACT OF WORK MOTIVATION, WORK ENVIRONMENT, AND CAREER DEVELOPMENT ON EMPLOYEE JOB SATISFACTION. Jurnal Visi Manajemen9(1), 100-112. doi: 10.56910/jvm.v9i1.268

Pratiwi, H., PRAYUDI, A., SINAGA, K., MAHYUDANIL, M., & ADITI, B. (2022). PENGARUH HARGA DAN KUALITAS PELAYANAN SUMBER DAYA MANUSIA TERHADAP KEPUASAN PELANGGAN PT. HERFINTA FARM AND PLANTATION. Journal Of Global Business And Management Review4(2), 72. doi: 10.37253/jgbmr.v4i2.7268

Pratiwi, H., Mendrofa, S., Zega, Y., Prayudi, A., & Sulaiman, F. (2022). Budaya Organisasi Dan Stress Kerja: Pengaruh Terhadap Kinerja Karyawan PT. Herfinta Farm And Plantation. Ekonomi, Keuangan, Investasi Dan Syariah (EKUITAS)4(2), 505-511. doi: 10.47065/ekuitas.v4i2.2592

Amelia, W., Prayudi, A., Khairunnisak, K., Pratama, I., & Febrizaldy, F. (2022). Edukasi Warga Desa Sembahe Baru Dalam Rangka Peningkatan Penghasilan Melalui Ekonomi Kreatif Pengolahan Sampah Plastik. Pelita Masyarakat4(1), 92-100. doi: 10.31289/pelitamasyarakat.v4i1.7378

Sinaga, R., Sinaga, K., Prayudi, A., Pratiwi, H., & Sulaiman, F. (2022). Kepuasan Pelanggan sebagai Faktor Kualitas Pelayanan PT. Mada Graha Nagata dengan Multi Attribute Attitude Model. Ekonomi, Keuangan, Investasi Dan Syariah (EKUITAS)4(1), 198-202. doi: 10.47065/ekuitas.v4i1.2086

Chairunnisa, S., & Prayudi, A. (2022). Pengaruh Fluktuasi Kurs Mata Uang terhadap Harga Saham Pt. Bank Central Asia, Tbk di Indonesia. Economics, Business And Management Science Journal2(2), 108-116. doi: 10.34007/ebmsj.v2i2.293

Prayudi, A. (2022). ANALISIS PENGARUH PENGGAJIAN, FASILITAS KERJA DAN GAYA KEPEMIMPINAN TERHADAP KINERJA KARYAWAN PD. PEMBANGUNAN KOTA BINJAI. JURNAL MANAJEMEN8(1), 17-30. Retrieved from http://www.ejournal.lmiimedan.net/index.php/jm/article/view/154


Go Green Bersama Universitas Medan Area: Semangat Peduli Lingkungan dari Lapangan Merdeka Medan

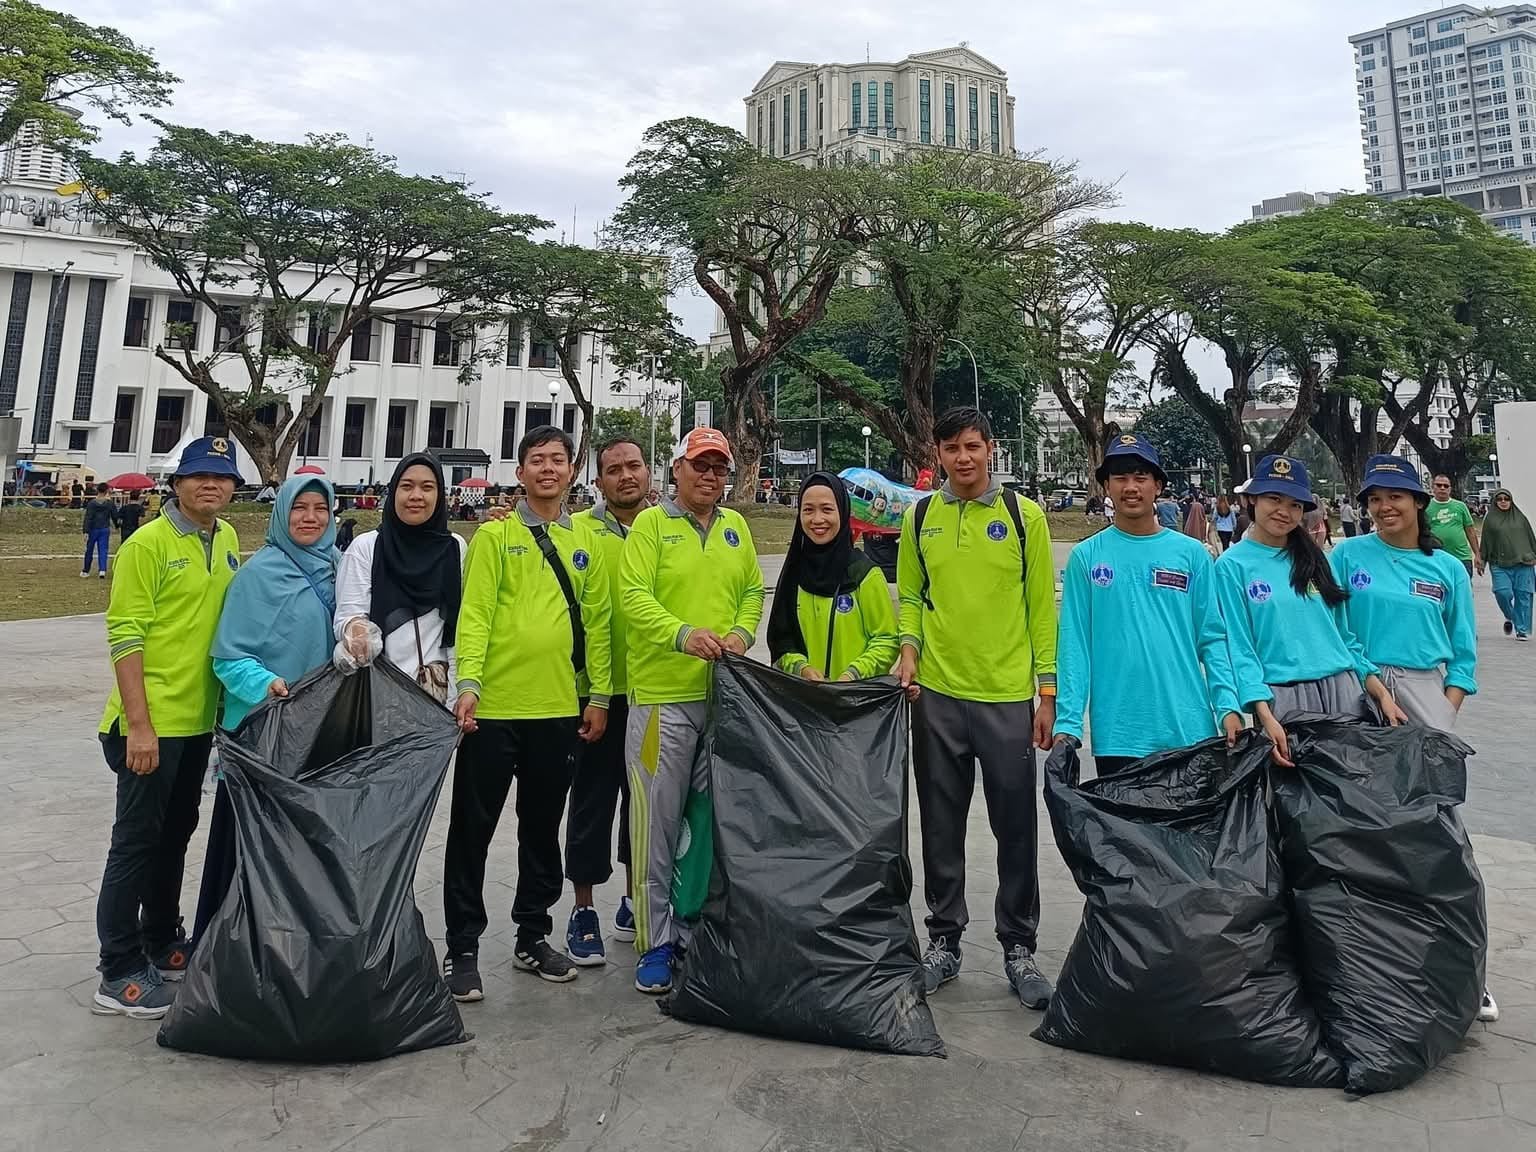
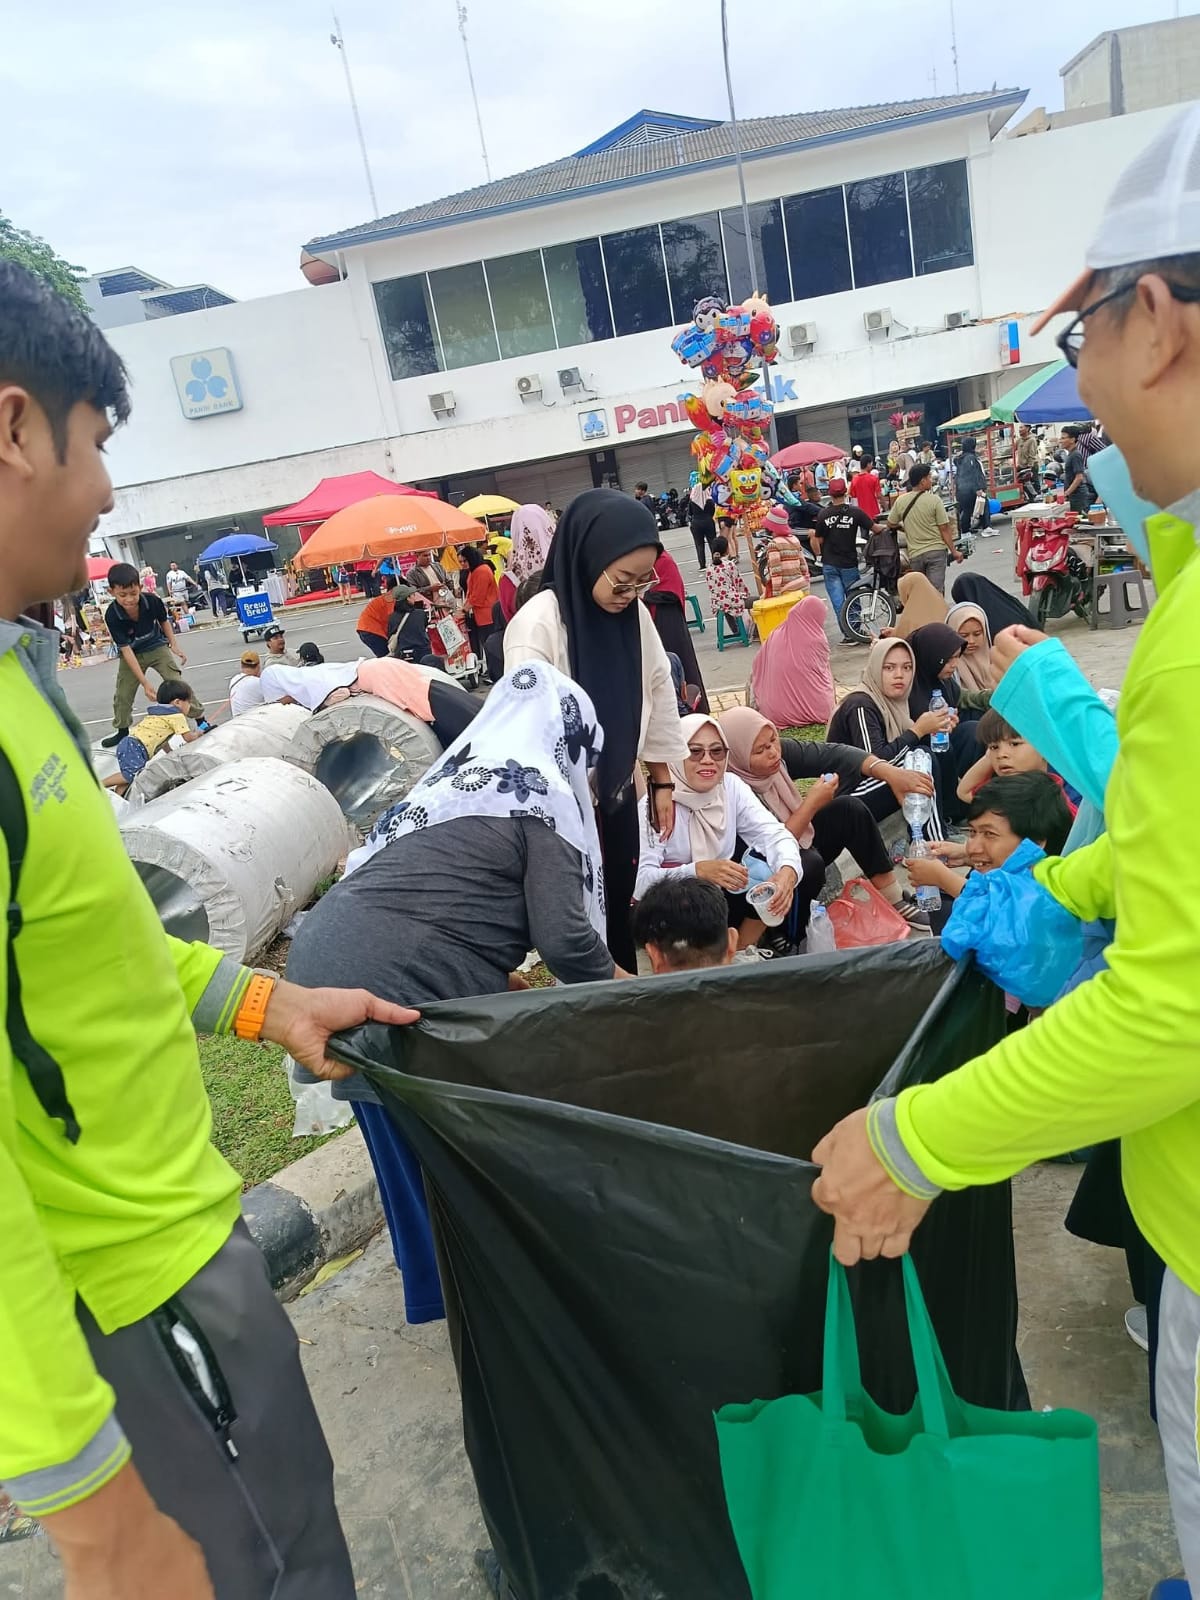
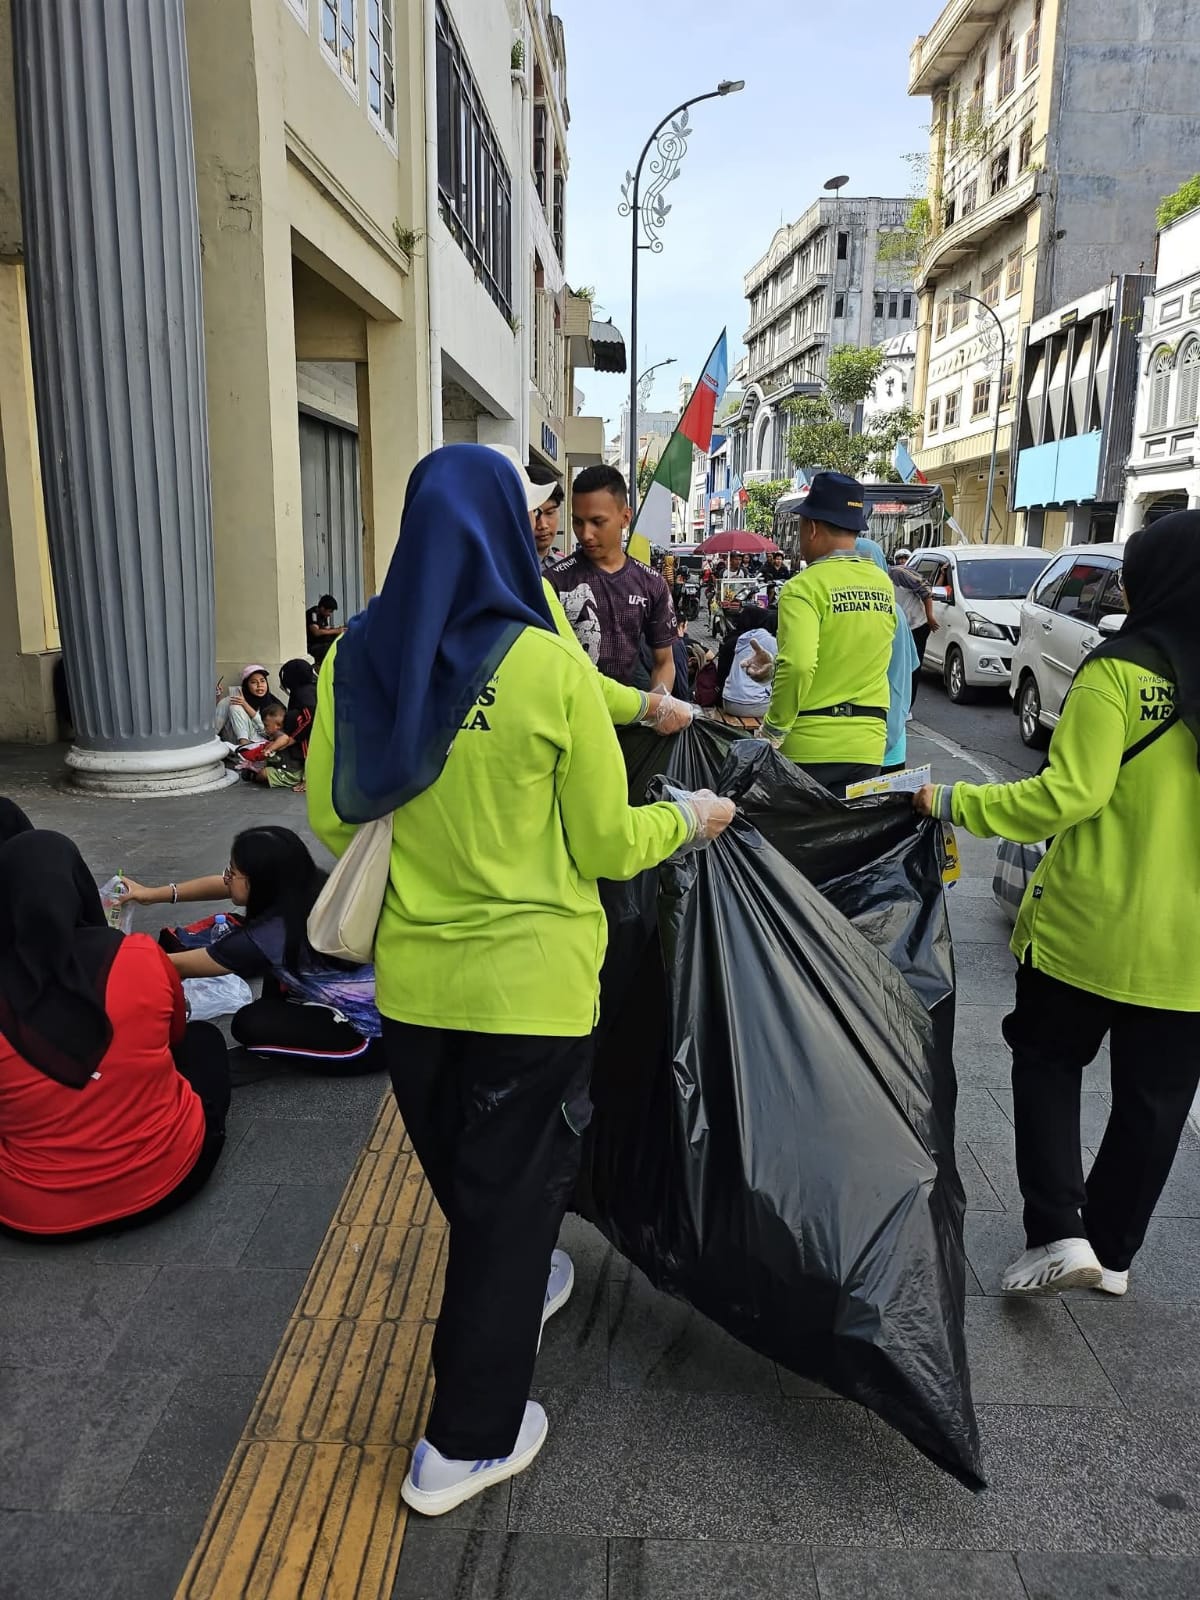
Minggu-minggu dibulan Juli  dan Agustus 2025 ini, suasana Lapangan Merdeka Medan terasa berbeda. Area yang menjadi ikon kota Medan ini saat terlaksanya Car Fee Day tampak lebih bersih, asri, dan nyaman untuk masyarakat. Hal ini tidak terlepas dari gerakan Go Green yang dilakukan para dosen Universitas Medan Area  terkhusus Fakutlas Ekonomi dan Bisnis  melalui kegiatan kebersihan lingkungan.

gambar 1 Para Dosen Uma melakukan kegiatan Go Green

Dosen UMA dan Aksi Nyata Go Green

Kegiatan ini bukan sekadar rutinitas, melainkan bentuk nyata kepedulian terhadap lingkungan sekaligus teladan bagi mahasiswa dan masyarakat luas. Para dosen dan para mahasiswa turun langsung ke Lapangan Merdeka untuk membersihkan sampah, merapikan area hijau, hingga memberikan edukasi tentang pentingnya menjaga kebersihan dan kelestarian lingkungan.

Langkah sederhana seperti memungut sampah plastik atau merapikan taman, memiliki makna yang jauh lebih besar: menanamkan budaya peduli lingkungan. Dengan cara ini, Universitas Medan Area menunjukkan bahwa tanggung jawab menjaga bumi tidak hanya dibebankan pada pemerintah, tetapi juga seluruh elemen masyarakat, termasuk civitas akademika.

UMA: Universitas Green Matrix

Sebagai Universitas Green Matrix, UMA tidak hanya berkomitmen mencetak lulusan unggul dalam akademik, tetapi juga membangun kesadaran ekologis di tengah civitas akademika. Konsep Green Matrix UMA menekankan pentingnya menjaga keseimbangan antara pendidikan, penelitian, pengabdian, dan pelestarian lingkungan.

Green Matrix bukan hanya slogan, tetapi filosofi yang menjadi ruh dalam setiap aktivitas UMA. Beberapa poin penting dalam konsep ini antara lain:

  1. Green Campus – menciptakan lingkungan kampus yang hijau, bersih, nyaman, dengan ruang terbuka hijau, pengelolaan sampah, dan hemat energi.
  2. Green Curriculum – memasukkan isu-isu keberlanjutan dan lingkungan ke dalam mata kuliah, sehingga mahasiswa terbiasa berpikir kritis tentang ekologi dan pembangunan berkelanjutan.
  3. Green Research & Innovation – mendorong penelitian dan inovasi yang berorientasi pada solusi ramah lingkungan, termasuk teknologi hijau dan energi terbarukan.
  4. Green Community Engagement – menggerakkan dosen, mahasiswa, dan alumni untuk membawa semangat ramah lingkungan ke masyarakat melalui kegiatan pengabdian, seperti kebersihan Lapangan Merdeka ini.
  5. Green Lifestyle – membangun budaya hidup sederhana, hemat energi, mengurangi plastik sekali pakai, dan menanamkan kebiasaan peduli lingkungan dalam kehidupan sehari-hari civitas akademika.

Go Green: Gaya Hidup, Bukan Sekadar Slogan

Gerakan Go Green sejatinya adalah upaya untuk menciptakan lingkungan hidup yang lebih sehat, berkelanjutan, dan ramah bagi generasi mendatang. Mulai dari mengurangi penggunaan plastik sekali pakai, menjaga ruang publik tetap bersih, hingga menghidupkan kembali ruang terbuka hijau di perkotaan.

Bagi masyarakat Medan, Lapangan Merdeka bukan hanya pusat aktivitas olahraga dan rekreasi, tetapi juga paru-paru kota. Menjaga kebersihan area ini berarti menjaga kualitas udara, keindahan kota, dan kesehatan masyarakat.

Menginspirasi Generasi Muda

Kegiatan kebersihan yang dilakukan dosen UMA di Lapangan Merdeka juga memiliki pesan moral penting: kepedulian terhadap lingkungan harus dimulai dari diri sendiri dan ditularkan kepada orang lain. Mahasiswa sebagai generasi penerus bangsa diharapkan bisa mencontoh semangat ini, baik di lingkungan kampus, rumah, maupun masyarakat sekitar.

Kesimpulan: Hijaukan Medan, Selamatkan Bumi

Aksi Go Green Universitas Medan Area di Lapangan Merdeka adalah bukti nyata bahwa perubahan besar berawal dari langkah kecil. Dengan kebersamaan, kesadaran, dan komitmen, Medan bisa menjadi kota yang lebih hijau, bersih, dan nyaman untuk ditinggali.

Sebagai Universitas Green Matrix, UMA akan terus menggaungkan semangat peduli lingkungan di setiap aspek pendidikan dan pengabdian masyarakat. Mari bersama-sama menjadikan Go Green bukan hanya kegiatan sesaat, melainkan gaya hidup sehari-hari. Karena menjaga bumi berarti menjaga masa depan kita semua.

Internal Control of Financial Reporting (ICFR): Sejarah, Tujuan, dan Perbandingan dengan Sistem Pengendalian Internal Lain

Internal Control of Financial Reporting (ICFR) adalah sistem pengendalian internal yang dirancang untuk memastikan keandalan, akurasi, dan transparansi pelaporan keuangan suatu organisasi. Kehadiran ICFR menjadi sangat penting karena laporan keuangan adalah salah satu instrumen utama dalam pengambilan keputusan bisnis, penilaian kinerja perusahaan, hingga penentuan arah investasi.

Sejarah Singkat ICFR

Konsep ICFR mulai dikenal luas sejak adanya skandal keuangan besar di awal 2000-an, seperti kasus Enron, WorldCom, dan Tyco di Amerika Serikat. Skandal ini menimbulkan krisis kepercayaan publik terhadap laporan keuangan perusahaan. Untuk merespons hal tersebut, pemerintah Amerika Serikat mengeluarkan Sarbanes-Oxley Act (SOX) pada tahun 2002.

Salah satu bagian penting dari SOX adalah Section 404, yang mewajibkan perusahaan publik untuk:

  • Menetapkan, memelihara, dan menilai efektivitas pengendalian internal atas pelaporan keuangan.
  • Mendapatkan audit eksternal untuk memastikan keandalan sistem ICFR yang dimiliki.

Sejak saat itu, ICFR menjadi standar penting dalam tata kelola perusahaan modern, khususnya bagi perusahaan publik yang terdaftar di bursa efek.

Tujuan ICFR

  1. Keandalan Pelaporan Keuangan
    ICFR memastikan bahwa laporan keuangan yang dihasilkan akurat, lengkap, dan dapat dipercaya.
  2. Pencegahan Kesalahan dan Penipuan
    Dengan pengendalian internal yang baik, perusahaan dapat mengurangi risiko kesalahan (error) maupun manipulasi (fraud) dalam pelaporan keuangan.

Komponen ICFR

ICFR biasanya mengacu pada kerangka kerja COSO (Committee of Sponsoring Organizations of the Treadway Commission), yang terdiri dari lima komponen utama:

  1. Lingkungan Pengendalian – menciptakan budaya kepatuhan, etika, dan integritas.
  2. Penilaian Risiko – mengidentifikasi dan menganalisis risiko yang dapat memengaruhi keandalan laporan keuangan.
  3. Aktivitas Pengendalian – kebijakan dan prosedur yang dirancang untuk mencegah atau mendeteksi kesalahan.
  4. Informasi dan Komunikasi – memastikan informasi yang relevan tersampaikan secara tepat waktu dan akurat.
  5. Pemantauan – proses evaluasi berkelanjutan untuk memastikan sistem ICFR berjalan efektif.

Siapa yang Menggunakan ICFR?

ICFR digunakan oleh berbagai jenis organisasi, terutama yang memiliki kewajiban pelaporan keuangan secara publik, seperti:

  • Perusahaan Publik: terutama yang terdaftar di bursa efek (misalnya di New York Stock Exchange atau Bursa Efek Indonesia).
  • Lembaga Keuangan: bank, asuransi, dan institusi keuangan lainnya untuk menjaga integritas laporan keuangan.
  • Perusahaan Multinasional: agar konsolidasi laporan keuangan lintas negara tetap transparan dan sesuai standar.
  • Organisasi Non-Profit dan Pemerintahan: beberapa lembaga juga menerapkan prinsip ICFR untuk akuntabilitas dan transparansi dana publik.

Manfaat ICFR

  1. Meningkatkan Keandalan Pelaporan Keuangan
    Perusahaan dapat mengurangi risiko laporan yang menyesatkan, sehingga meminimalisir kesalahan dalam pengambilan keputusan.
  2. Meningkatkan Transparansi dan Akuntabilitas
    ICFR menciptakan kepercayaan antara manajemen, investor, regulator, dan publik.
  3. Mengurangi Risiko Hukum dan Reputasi
    Dengan ICFR yang kuat, perusahaan dapat terhindar dari sanksi hukum maupun rusaknya reputasi akibat pelaporan keuangan yang tidak akurat.
  4. Mendukung Keputusan Manajerial
    Data keuangan yang akurat memungkinkan manajemen membuat strategi bisnis yang lebih tepat.

1. Landasan Regulasi Internasional dan Nasional

  • Sarbanes-Oxley Act (SOX) 2002 – AS → dasar hukum lahirnya ICFR modern, khususnya Section 404.
  • IFRS (International Financial Reporting Standards) → standar pelaporan keuangan internasional yang mendorong pentingnya ICFR.
  • Regulasi lokal → misalnya di Indonesia, ada POJK (Peraturan Otoritas Jasa Keuangan) yang mewajibkan perusahaan publik memiliki pengendalian internal, juga Standar Akuntansi Keuangan (SAK).

2. Framework yang Digunakan dalam ICFR

Selain COSO Framework, ada juga:

  • COBIT (Control Objectives for Information and Related Technologies) → fokus pada pengendalian internal berbasis TI.
  • ISO 31000 (manajemen risiko) dan ISO 27001 (keamanan informasi) → bisa mendukung ICFR, khususnya dalam era digital.

3. Peran Teknologi dalam ICFR

  • Automasi: penggunaan software ERP (SAP, Oracle, Microsoft Dynamics) untuk mengurangi kesalahan manual.
  • Audit berbasis data (data analytics): memanfaatkan big data untuk mendeteksi fraud.
  • AI & Machine Learning: membantu mengidentifikasi pola transaksi yang tidak wajar.

4. Tantangan dalam Implementasi ICFR

  • Biaya tinggi → perusahaan kecil/menengah sering kesulitan membangun sistem ICFR.
  • Kompleksitas proses → konsolidasi laporan di perusahaan multinasional lebih rumit.
  • Kepatuhan formalitas vs efektivitas → kadang perusahaan hanya fokus memenuhi kewajiban regulasi tanpa benar-benar menerapkan ICFR secara efektif.

5. Pihak yang Terlibat dalam ICFR

  • Manajemen → bertanggung jawab membangun sistem pengendalian.
  • Dewan Direksi & Komite Audit → mengawasi efektivitas ICFR.
  • Auditor Internal → melakukan evaluasi rutin.
  • Auditor Eksternal → memberi opini independen terkait efektivitas ICFR.

7. Manfaat Jangka Panjang ICFR

Selain akurasi pelaporan keuangan, ICFR juga:

  • Meningkatkan kepercayaan investor.
  • Menurunkan biaya modal karena risiko dianggap lebih rendah..

ICFR (Internal Control over Financial Reporting) sebagai salah satu “spesialisasi” dari sistem pengendalian internal yang lebih luas. Untuk memperkaya pengetahuan, mari kita bandingkan ICFR dengan sistem pengendalian internal lain:

Perbandingan ICFR dengan Sistem Pengendalian Internal Lain

1. Internal Control secara Umum

  • Definisi: Sistem yang dirancang untuk memberikan keyakinan memadai atas tercapainya tujuan organisasi dalam tiga aspek utama:
    1. efektivitas & efisiensi operasi,
    2. keandalan pelaporan keuangan,
    3. kepatuhan terhadap hukum dan regulasi.
  • Lingkup: luas, mencakup semua aspek operasional, keuangan, kepatuhan, dan teknologi.
  • Fokus: mencegah kesalahan, meningkatkan efisiensi, menjaga aset, serta memastikan kepatuhan.

Bedanya dengan ICFR:
ICFR hanya fokus pada pelaporan keuangan, sementara internal control umum meliputi juga operasional dan kepatuhan hukum. Jadi ICFR bisa dibilang “subset” dari pengendalian internal umum.

2. Internal Control over Compliance

  • Definisi: Sistem pengendalian yang fokus memastikan perusahaan mematuhi hukum, peraturan, dan kebijakan internal.
  • Contoh:
    • Kepatuhan terhadap regulasi pajak.
    • Kepatuhan OJK untuk perusahaan publik di Indonesia.
    • Kepatuhan terhadap regulasi K3 (Keselamatan dan Kesehatan Kerja).
  • Tujuan: menghindari denda, sanksi hukum, dan kerugian reputasi akibat pelanggaran.

Bedanya dengan ICFR:
ICFR fokus pada laporan keuangan yang akurat, sedangkan internal control over compliance fokus pada kepatuhan hukum & regulasi.

3. Internal Control over Operations

  • Definisi: Pengendalian internal yang difokuskan untuk meningkatkan efektivitas dan efisiensi operasi bisnis.
  • Contoh:
    • Prosedur quality control di pabrik.
    • Sistem persediaan otomatis di retail.
    • Kontrol otorisasi pembelian agar biaya terkendali.
  • Tujuan: mengurangi inefisiensi, menghemat biaya, memastikan aset digunakan secara optimal.

Bedanya dengan ICFR:
ICFR melihat laporan keuangan, sedangkan operational control lebih ke aktivitas bisnis sehari-hari (produksi, distribusi, supply chain, dll.).

4. IT General Controls (ITGC)

  • Definisi: Sistem pengendalian yang terkait teknologi informasi, terutama untuk menjaga keamanan, integritas, dan ketersediaan sistem TI.
  • Contoh:
    • Pengendalian akses (hanya orang tertentu bisa masuk ke sistem keuangan).
    • Backup data & disaster recovery.
    • Audit trail untuk melacak perubahan data.
  • Tujuan: memastikan sistem TI mendukung bisnis dengan aman dan andal.

Bedanya dengan ICFR:
ICFR menggunakan hasil dari ITGC. Misalnya, laporan keuangan bisa dipastikan akurat kalau sistem akuntansi (ERP) dijaga dengan kontrol ITGC. Jadi ITGC adalah pendukung ICFR.

5. Fraud Control System

  • Definisi: Sistem khusus untuk mencegah, mendeteksi, dan menanggapi kecurangan (fraud).
  • Contoh:
    • Whistleblowing system.
    • Fraud detection software berbasis AI.
    • Rotasi pekerjaan dan pembatasan akses.
  • Tujuan: melindungi perusahaan dari kerugian finansial maupun reputasi akibat fraud.

Bedanya dengan ICFR:
ICFR bisa mencegah fraud dalam pelaporan keuangan, tapi fraud control lebih luas, mencakup penipuan di procurement, manipulasi aset, atau pencucian uang.

6. Enterprise Risk Management (ERM)

  • Definisi: Sistem manajemen risiko menyeluruh yang mencakup keuangan, operasional, strategi, reputasi, hingga lingkungan.
  • Contoh:
    • Risiko fluktuasi harga bahan baku.
    • Risiko bencana alam.
    • Risiko reputasi akibat media sosial.
  • Tujuan: memberikan pendekatan holistik dalam mengelola risiko perusahaan.

Bedanya dengan ICFR:
ICFR fokus hanya pada risiko terkait pelaporan keuangan, sedangkan ERM mencakup risiko strategis & operasional juga.

Ringkasan Perbandingan

Jenis Pengendalian Fokus Utama Lingkup Hubungan dengan ICFR
Internal Control Umum Operasi, keuangan, kepatuhan Sangat luas ICFR = bagian dari ini
ICFR Keandalan pelaporan keuangan Terbatas pada laporan keuangan Spesialisasi
Compliance Control Kepatuhan regulasi Hukum, regulasi Melengkapi ICFR
Operational Control Efisiensi operasi Produksi, supply chain, biaya Mendukung kinerja keuangan
IT General Controls Keamanan & integritas data Sistem TI Fondasi ICFR
Fraud Control Pencegahan kecurangan Semua lini bisnis Sebagian ada di ICFR
ERM Manajemen risiko menyeluruh Strategi, operasional, keuangan


Penutup

ICFR bukan hanya kewajiban hukum bagi perusahaan publik, tetapi juga merupakan best practice dalam tata kelola keuangan yang sehat. Dengan ICFR, organisasi dapat membangun kepercayaan, menjaga integritas, serta memastikan laporan keuangan menjadi dasar yang kuat dalam pengambilan keputusan bisnis.

ICFR merupakan salah satu bentuk pengendalian internal yang paling krusial, khususnya bagi perusahaan publik. Namun, ICFR tidak berdiri sendiri, melainkan bagian dari sistem pengendalian internal yang lebih luas—meliputi compliance, operasional, IT, fraud control, hingga enterprise risk management.

Dengan penerapan ICFR yang baik, perusahaan tidak hanya menghasilkan laporan keuangan yang akurat, tetapi juga memperkuat tata kelola, transparansi, dan keberlanjutan bisnis.

Beberapa Tulisan Ilmiah dari Penulis :

Kartika, A., Sabrina, H., & Prayudi, A. (2025). Pengaruh Strategi Pemasaran dan Kualitas Pelayanan Terhadap Keputusan Pembelian pada Toko Zulaikha Bika Ambon Medan. Retrieved from https://journal.mahesacenter.org/index.php/ebmsj/article/view/762

Zafitri, A. A., Prayudi, A., & Pribadi, T. (2025). Pengaruh Gaya Kepemimpinan dan Pengembangan SDM Terhadap Kinerja Karyawan PT. Ikapharmindo Putramas Medan. Retrieved from https://journal.mahesacenter.org/index.php/ebmsj/article/view/784

Siregar, M. Y., Sari, W. P., Prayudi, A., & Alfifto. (2025). Increasing the MSMEs performance through cutting edge innovation capability. Retrieved from https://journal.uii.ac.id/JSB/article/view/35560

Prayudi, A., Badewin, B., Machdie, M., & Arifansyah, A. (2024). The Role of Ethical Leadership, Corporate Culture, Employee Empowerment, and Organizational Commitment on Employee Productivity: Case Study of State Owned Enterprise Employee. Retrieved from https://ijble.com/index.php/journal/article/view/929

Fahira, N., Marbun, P., Prayudi, A., & Siregar, M. Y. (2024). The Effect Of Profitability, Investment Decisions And Corporate Social Responsibility On Company Value In Healthcare Companies Listed On The Idx From 2018-2022. Retrieved from https://ijerfa.afdifaljournal.com/index.php/ijerfa/article/view/240

Prayudi, A., Sitompul, G. A., & Anwar, A. (2024). The Relationship Between Organizational Commitment, Professional Development, and Job Performance of Educators in Public Universities. Retrieved from https://ijble.com/index.php/ieti/article/view/899

Prayudi, A., Siregar, N. S. S., Rambe, Y. S., Yusnini, Y., Sari, W. P., & Rosalina, D. (2024). Inovasi Limbah Kayu Sungai Batang Serangan Untuk Meningkatkan Kesejaahteraan Masyarakat Desa Sei Serdang. Retrieved from https://ojs.uma.ac.id/index.php/pelitamasyarakat/article/view/12878

Hasanah, S. U., Prayudi, A., & Sihombing, T. P. (2024). The Influence of Financial Literacy and Investment Risk on Investment Interests in the Capital Market (Case Study of MSMEs Assisted by Bank Indonesia of North Sumatra Province in Medan City). Retrieved from https://proceeding.pancabudi.ac.id/index.php/ICEEGLOF/article/view/71

Azmi, N., Prayudi, A., & Sihombing, T. P. (2024). The Influence of Corporate Social Responsibility (CSR) and Profitability on the Value of Banking Companies Listed on the IDX in the 2018-2022 Period. Retrieved from https://proceeding.pancabudi.ac.id/index.php/ICEEGLOF/article/view/114

Sartika, M., Alfifto, & Prayudi, A. (2024). The Influence of Content Marketing and Lifestyle on Purchase Decisions for the Tiktok Application in the Medan Area District. Retrieved from https://proceeding.pancabudi.ac.id/index.php/ICEEGLOF/article/view/116

Narima, Prayudi, A., Sagita, S., Siregar, M. M., Simbolon, S. M., & Siregar, N. A. (2024). Analisis Pengaruh Struktur Aset, Struktur Modal dan Pertumbuhan Penjualan terhadap Nilai Perusahaan Sektor Otomotif yang Terdaftar di Bursa Efek Indonesia. Retrieved from https://journal.um-surabaya.ac.id/Mas/article/view/22281

Siallagan, D. A., & Prayudi, A. (2024). PENGARUH WORKING CAPITAL TURNOVER DAN TOTAL ASSET TURNOVER TERHADAP PROFITABILITAS PERUSAHAAN SUB SEKTOR FARMASI YANG TERDAFTAR DI BURSA EFEK INDONESIA (BEI) PERIODE 2018 – 2022. Retrieved from https://journal.um-surabaya.ac.id/Mas/article/view/22085

Purba, Y., Prayudi, A., & Syahriandi, S. (2023). Pengaruh Manajmen Modal Kerja Terhadap Profitabilitas Perusahaan Sektor Farmasi Yang Terdaftar Di Bursa Efek Indonesia Periode Tahun 2018 – 2021. Retrieved from https://journal.um-surabaya.ac.id/Mas/article/view/20180

Siregar, N. S. S., Prayudi, A., Sari, W. P., Rosalina, D., & Pratama, I. (2023). The role of social media literacy for micro small medium enterprises (MSMEs) and innovation in Developing Tourism Village in Indonesia. Retrieved from https://socialspacejournal.eu/menu-script/index.php/ssj/article/view/220

Prayudi, A., Zega, Y., & Nasution, I. (2023). Analisis Pengaruh Lingkungan Kerja, Disiplin Kerja, dan Motivasi Kerja Terhadap Kinerja Karyawan PT Indonesia Abadi Jaya. Jurnal Sains Dan Teknologi5(1), 37-43. Retrieved from https://ejournal.sisfokomtek.org/index.php/sai

Komariyah, I., Prayudi, A., Edison, E., & Laelawati, K. (2023). THE RELATIONSHIP BETWEEN ORGANIZATIONAL CULTURE AND COMPETENCE WITH ORGANIZATIONAL COMMITMENT IN EMPLOYEES OF BUMD BINJAI, NORTH SUMATRA. Jurnal Riset Bisnis Dan Manajemen16(2), 210-218. doi: 10.23969/jrbm.v16i2.7572

Sari, W., & Prayudi, A. (2023). Can Competitive Intensity Act a Bridge between Institutional Pressures and Corporate Financial Performance in Indonesia’s Footwear Industry? A Structural Equation Modelling Approach. Transnational Marketing Journal11(1), 199-212. Retrieved from http://transnationalmarket.com/menu-script/index.php/transnational/article/view/323

Pengaruh Kepemimpinan tranformasional, budaya organiasi, kopentensi karyawan terhadap loyalitas karyawan di Badan Usaha Milik Daerah – repo unpas. (2023). Retrieved 27 August 2023, from http://repository.unpas.ac.id/62662/

Ahmad Prayudi, & Imas Komariyah. (2023). THE IMPACT OF WORK MOTIVATION, WORK ENVIRONMENT, AND CAREER DEVELOPMENT ON EMPLOYEE JOB SATISFACTION. Jurnal Visi Manajemen9(1), 100-112. doi: 10.56910/jvm.v9i1.268

Pratiwi, H., PRAYUDI, A., SINAGA, K., MAHYUDANIL, M., & ADITI, B. (2022). PENGARUH HARGA DAN KUALITAS PELAYANAN SUMBER DAYA MANUSIA TERHADAP KEPUASAN PELANGGAN PT. HERFINTA FARM AND PLANTATION. Journal Of Global Business And Management Review4(2), 72. doi: 10.37253/jgbmr.v4i2.7268

Pratiwi, H., Mendrofa, S., Zega, Y., Prayudi, A., & Sulaiman, F. (2022). Budaya Organisasi Dan Stress Kerja: Pengaruh Terhadap Kinerja Karyawan PT. Herfinta Farm And Plantation. Ekonomi, Keuangan, Investasi Dan Syariah (EKUITAS)4(2), 505-511. doi: 10.47065/ekuitas.v4i2.2592

Amelia, W., Prayudi, A., Khairunnisak, K., Pratama, I., & Febrizaldy, F. (2022). Edukasi Warga Desa Sembahe Baru Dalam Rangka Peningkatan Penghasilan Melalui Ekonomi Kreatif Pengolahan Sampah Plastik. Pelita Masyarakat4(1), 92-100. doi: 10.31289/pelitamasyarakat.v4i1.7378

Sinaga, R., Sinaga, K., Prayudi, A., Pratiwi, H., & Sulaiman, F. (2022). Kepuasan Pelanggan sebagai Faktor Kualitas Pelayanan PT. Mada Graha Nagata dengan Multi Attribute Attitude Model. Ekonomi, Keuangan, Investasi Dan Syariah (EKUITAS)4(1), 198-202. doi: 10.47065/ekuitas.v4i1.2086

Chairunnisa, S., & Prayudi, A. (2022). Pengaruh Fluktuasi Kurs Mata Uang terhadap Harga Saham Pt. Bank Central Asia, Tbk di Indonesia. Economics, Business And Management Science Journal2(2), 108-116. doi: 10.34007/ebmsj.v2i2.293

Prayudi, A. (2022). ANALISIS PENGARUH PENGGAJIAN, FASILITAS KERJA DAN GAYA KEPEMIMPINAN TERHADAP KINERJA KARYAWAN PD. PEMBANGUNAN KOTA BINJAI. JURNAL MANAJEMEN8(1), 17-30. Retrieved from http://www.ejournal.lmiimedan.net/index.php/jm/article/view/154